
Há um paradoxo no centro da corrida brasileira pelos minerais críticos da transição energética. As empresas que hoje tentam tirar do papel projetos de lítio, cobre, terras raras, potássio e ferro verde reúnem reservas de classe mundial, mas esbarram todas no …
Há um paradoxo no centro da corrida brasileira pelos minerais críticos da transição energética. As empresas que hoje tentam tirar do papel projetos de lítio, cobre, terras raras, potássio e ferro verde reúnem reservas de classe mundial, mas esbarram todas no mesmo obstáculo: o financiamento.
Para acessar as linhas de crédito públicas, é preciso oferecer garantias vinculadas a ativos já em operação, algo que uma companhia em fase de instalação ainda não tem. Sem esse colateral, o capital acaba vindo de fora, de bolsas da Austrália e do Canadá, onde o próprio recurso mineral serve de garantia.
O obstáculo não está na geologia. O país tem reservas minerais capazes de abastecer a transição energética, mas cada projeto leva de seis a dez anos para sair do papel, um prazo que afasta o capital e faz o Brasil perder terreno para concorrentes. O BNDES busca alternativas para criar um ecossistema voltado ao financiamento do setor, segundo informa o diretor de desenvolvimento produtivo, inovação e comércio exterior do banco, José Luiz Gordon, em reportagem na página 34. Além disso, o país discute um novo marco regulatório para minerais críticos e estratégicos, que promete mais previsibilidade e instrumentos de crédito para novos projetos.
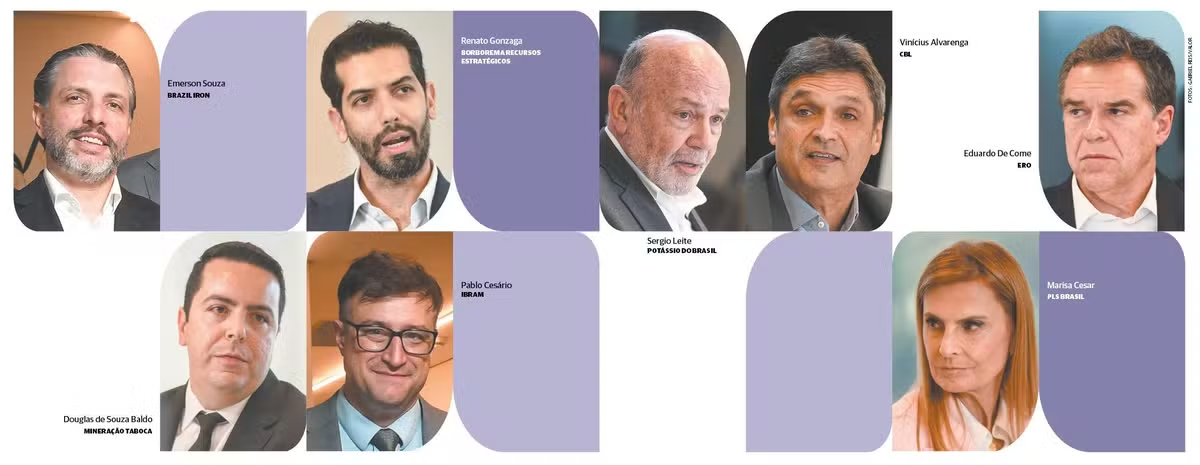
Esses foram alguns dos temas debatidos em uma mesa-redonda promovida pelo Valor com apoio do Instituto Brasileiro de Mineração (Ibram) e conduzida por Francisco Góes, chefe da redação do Valor no Rio de Janeiro, e Celia Rosemblum, editora de Projetos Especiais do Valor. O debate reuniu Eduardo De Come, vice-presidente da Ero; Sérgio Leite, presidente da Potássio do Brasil; Vinícius Alvarenga, CEO da Companhia Brasileira de Lítio (CBL); Emerson Souza, vice-presidente de relações institucionais da Brazil Iron; Renato Gonzaga, presidente-Brasil da Borborema Recursos Estratégicos; Marisa Cesar, diretora de assuntos corporativos e sustentabilidade da PLS Brasil; Douglas de Souza Baldo, diretor financeiro, de riscos e TI da Mineração Taboca; e Pablo Cesário, diretor-presidente interino do Ibram. A seguir, os principais trechos.
Valor: Quais são as oportunidades e os desafios do Brasil na área de minerais críticos?
Eduardo De Come: O cobre já é reconhecido como o principal condutor de energia. A eletrificação, a energia eólica e solar e, mais recentemente, a inteligência artificial e os data centers vão fazer o consumo mundial saltar de 25 milhões para 40 milhões de toneladas por ano. O Brasil, porém, não é um player relevante. Temos a Vale como principal produtora e empresas menores, como a Ero. Exportamos 100% do que produzimos e importamos 100% do cátodo que a indústria usa para fabricar fios e tubos, o que nos deixa dependentes de uma metalurgia concentrada na China, dona de quase 70% do refino mundial. Vivemos o melhor preço histórico do cobre e, para as empresas, isso não é um problema. Do ponto de vista do país, o governo terá que decidir se quer incentivar a verticalização da cadeia.
Sérgio Leite: O fertilizante ascender à categoria de mineral crítico e estratégico é um passo decisivo, que mostra à sociedade uma assimetria que poucos conhecem. Hoje importamos 95% do potássio que consumimos, mesmo sendo o país que mais alimenta o mundo em proteína. O projeto que construímos em Autazes, no Amazonas, deve reduzir essa dependência para cerca de 70% e muda a lógica de entrega. O potássio leva de 100 a 120 dias para chegar ao centro consumidor, vindo do Canadá, Rússia e Bielorrússia. Com Autazes, cai para três ou quatro dias, uma agregação de valor ligada à segurança alimentar do país.
Vinícius Alvarenga: O lítio enfrenta as mesmas dificuldades de toda a mineração brasileira. Carga tributária alta, legislação trabalhista desatualizada para a lavra subterrânea e uma matriz de energia renovável, mas mal distribuída. No Vale do Jequitinhonha, a energia existe, mas demora a chegar. Falta também funding adequado, já que o setor tem muitos junior miners que precisam de capital, mas os colaterais das linhas públicas só cabem no bolso das grandes mineradoras. Hoje, cerca de 85% do lítio mundial vai para veículos elétricos e 10% para baterias estacionárias, segmento que deve crescer de três a quatro vezes mais rápido que a eletrificação veicular na próxima década. A perspectiva é excelente, mas não há oferta para tanta demanda. E a principal aplicação do lítio hoje não é a bateria, é a saúde. Sem o carbonato grau farmacêutico, que abastece o SUS, muita gente teria problemas psiquiátricos sérios.
Renato Gonzaga: O projeto Monte Alto, que desenvolvemos na Bahia, é um dos principais projetos globais de terras raras e tem uma particularidade. Ele nasce com a ambição de avançar um elo a mais na cadeia de valor. Na primeira etapa produzimos um carbonato misto de terras raras e, depois, planejamos uma planta de separação de óxidos, gerando produtos como o NdPr, que responde por 85% do mercado. Qualquer empresa que se proponha a isso já fala de bilhões de dólares em capital. O Brasil tem energia, reagentes, logística e portos a favor, mas falta financiabilidade. Por isso, o capital vem da Austrália, onde somos listados em bolsa, porque essa profundidade de mercado não existe aqui.
Marisa Cesar: Nós passamos pela chamada do BNDES com a Finep, que aprovou 56 projetos, dos quais 45 percorreram todas as etapas. O problema é que, para acessar essas linhas, do Fundo Clima ou do Fundo de Inovação, é preciso ter garantias vinculadas a ativos, como planta e produção, que empresas em fase de exploração ainda não têm. Na Austrália, o governo oferece grants, a fundo perdido, de cerca de 50 milhões de dólares para o início do processamento. Aqui, esse instrumento não existe.
Emerson Souza: Trago uma conexão indireta, o ferro verde, o HBI, o ferro de redução direta. A siderurgia responde por 8% das emissões globais de gases de efeito estufa, e não existe aço verde feito a partir de ferro comum. Só 3% do minério de ferro do mundo é apto para isso. Com a taxação de carbono da Europa e os subsídios que Europa e Ásia dão à descarbonização, projeta-se um déficit de 109 milhões de toneladas anuais desse ferro de alta pureza a partir de 2030. É um tema ainda à margem dos minerais críticos, mas que vai se tornar central.
Douglas de Souza Baldo: Na Mineração Taboca produzimos estanho para solda de componentes eletrônicos, folha de flandres, que reveste latas de alimentos, e tântalo, usado em semicondutores. Exportamos 90% do estanho e 100% do tântalo, sempre como metal refinado, nunca como concentrado bruto. No ano passado fomos adquiridos por um grupo chinês e, há poucas semanas, em reunião com o China Development Bank, ouvi uma oferta de financiamento sem que eu tivesse pedido nada. Essa corrida começou há muito tempo.
Valor: Por que o financiamento público não chega a essas empresas, mesmo quando os projetos já foram aprovados?
Vinícius Alvarenga: Nós fomos contemplados tanto no Fundo Clima quanto no Fundo de Inovação da Finep, e não vamos acessar o dinheiro. Mesmo com produção e planta em operação, o BNDES não aceita o próprio recurso mineral como garantia. Exige colateral tradicional, como uma carta fiança de grande banco, e isso encarece tanto o crédito, que sai mais barato buscar financiamento lá fora.
Marisa Cesar: O mesmo aconteceu com projetos que têm licença prévia e de instalação, como o nosso. Temos uma linha de crédito internacional com mais de 10 instituições financeiras e títulos emitidos nos Estados Unidos. É difícil, para uma empresa no Brasil, defender o uso do BNDES quando a estrutura de garantia exigida aqui é mais complexa do que a que temos lá fora.
Renato Gonzaga: Talvez falte ao mercado financeiro brasileiro profundidade e conhecimento sobre o próprio setor. Quando você está apto a oferecer as garantias exigidas, é sinal de que não precisa mais do BNDES. Por isso, as empresas recorrem a capital australiano e canadense, onde há bolsas específicas para mineração e um instrumento consolidado, o resource-based lending, que aceita o próprio recurso mineral como colateral.
Pablo Cesário: Esse é um ponto essencial. Setenta por cento dos investimentos em mineração no Brasil vêm de capital estrangeiro. Em minerais críticos, esse percentual sobe para 80%. Não existe, hoje, capacidade de financiamento no país compatível com o que o setor precisa. O BNDES é bem-vindo, mas está longe de suprir essa demanda, assim como aconteceu no Canadá e na Austrália antes de eles mudarem suas políticas.
Sérgio Leite: Uma notícia positiva é que o BNDESPar, a subsidiária de participações do BNDES, voltou a atuar depois de anos ausente. É o tipo de equity que os americanos vêm usando para destravar seus próprios projetos estratégicos.
Vinícius Alvarenga: Só que isso não pode ser a única resposta ao problema do colateral, porque nem todo mundo vai querer abrir capital ao BNDES como opção.
Sérgio Leite: Concordo, mas é um sinal bem-vindo.
0 Comentário(s)
Deixe seu comentário