
A demanda mundial crescente por minerais críticos nas próximas décadas põe o Brasil no centro de um mercado internacional desregrado e sujeito a ser modelado pela força política e econômica das potências que dominam suas cadeias mais elevadas de valor. Detent…
A demanda mundial crescente por minerais críticos nas próximas décadas põe o Brasil no centro de um mercado internacional desregrado e sujeito a ser modelado pela força política e econômica das potências que dominam suas cadeias mais elevadas de valor. Detentor de reservas substanciais de mais 20 insumos essenciais para as indústrias da transição energética, de alta tecnologia e de defesa, o país entra nesse jogo geopolítico com certo atraso. Porém com chances de revertê-lo sem recorrer a alinhamentos a nenhum protagonista.
A atual dominância da China no suprimento desse mercado é inquestionável — em vários casos, em toda a cadeia produtiva —, assim como a corrida dos Estados Unidos, da Europa, do Japão e da 16 Coreia do Sul para arrefecê-la. Conforme artigo publicado pelo National Bureau of Asian Research, a disputa internacional pelos minerais críticos tende a tornar-se mais complicada neste século do que pelo petróleo e alavancar o poder dos produtores competitivos.
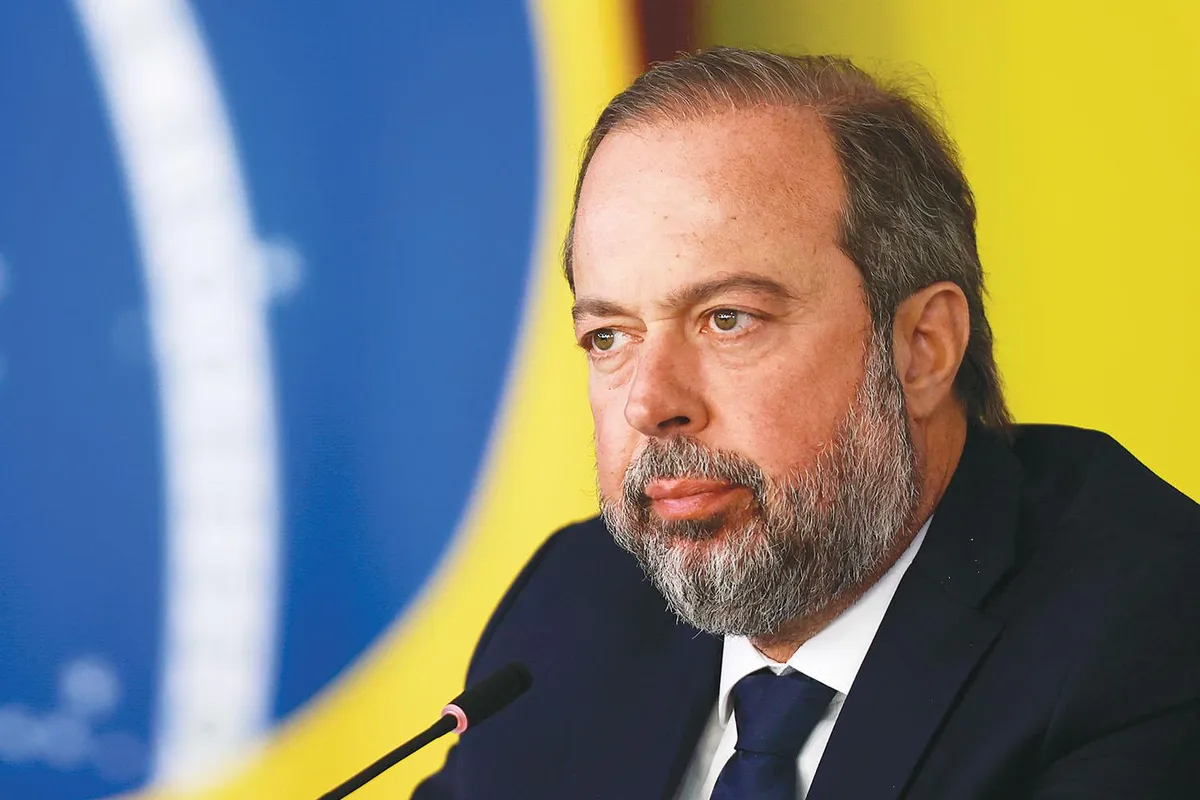
Medidas disruptivas intencionais, como a restrição à exportação desses insumos por seus produtores, já afetam projetos nascentes e maduros de agregação de valor na etapa industrial de outros países. O bloqueio da exportação de elementos e ímãs de terras raras pela China ao Japão estampou a sensibilidade desse comércio em 2010. Repetiu-se depois do segundo tarifaço dos EUA sobre a importação de seus bens em 2025. Barrar o acesso aos minerais críticos a um país — e/ou dar preferência a outro — tornou-se munição política e econômica na ordem global. Ciente desse cenário, o ministro de Minas e Energia, Alexandre Silveira, explica que a orientação do governo é utilizar os minerais críticos como “instrumentos de industrialização, inovação e soberania”. No plano interno, trata-se de atrair investimentos para todas as etapas de agregação de valor, com garantia de suprimento às de transformação industrial. No externo, a missão será posicionar o Brasil como um fornecedor confiável e sustentável de diferentes parceiros “sem criar dependência excessiva de um único mercado”.
“Temos a vantagem da geologia diversificada, associada a uma matriz elétrica predominantemente renovável, o que nos permite desenvolver produtos minerais e industriais com menor pegada de carbono”, afirma Silveira. “Nosso objetivo é capturar uma parcela muito maior do valor econômico, industrial e tecnológico dessas cadeias dentro do país.”
“Quanto mais o Brasil desenvolver a exploração dos minerais críticos e suas cadeias de valor adicionado, maior grau de liberdade terá”, observa Pablo Cesário, diretor-presidente interino do Instituto Brasi leiro de Mineração (Ibram). “Como é uma potência média e historicamente equidistante dos eixos de poder global, pode ainda beneficiar-se dessa corrida.”
Ele antevê uma estratégia para o Brasil ter voz sobre os rumos do comércio dos minerais críticos. Em sua opinião, alianças de Brasília com os demais produtores da América Latina e do Sul Global podem limitar as pressões das potências dominantes, especialmente se atraírem a Austrália e o Canadá, nações avançadas na produção mineral. O desenho de regras multilaterais para o setor será inevitável e, conforme sublinha, o Brasil está credenciado a provocar e dar os termos de um futuro acordo.
“Já há muito dumping no comércio de minerais, o que gera riscos a novos projetos de investimento e a plantas em operação”, afirma Cesário. “Será preciso haver regras internacionais sobre o financiamento, para a estabilização de preços, e a proibição de práticas desleais. As soluções individuais para esses problemas coletivos serão subótimas.”
O detalhamento de uma agenda geopolítica ainda é prematuro na visão do Ministério das Relações Exteriores, segundo o Valor apurou. Por ora, o Brasil firmou memorandos para a cooperação no setor com a Índia e a Coreia do Sul e inseriu no acordo de livre comércio entre Mercosul e União Europeia uma cláusula para permitir a eventual restrição da exportação desses minerais. O próprio Itamaraty reconhece serem iniciativas tímidas diante do cenário global.
Mais ousada, porém, foi a recusa de Brasília à proposta dos EUA de um acordo bilateral por prever a limitação do ingresso de investimentos estrangeiros, sobretudo chineses, no país. Para o Ibram, o país poderia, pelo menos, ter apresentado uma contrapartida para iniciar as negociações. Para o Itamaraty, é preciso esperar pela vigência do marco legal do setor.
A Política Nacional de Minerais Críticos e Estratégicos (PNMCE ou PL 2.780-A/2024), porém, ainda tramita no Senado, enquanto os EUA, a União Europeia e outros atores adotaram suas diretrizes nos últimos anos.
A China planejou o domínio que hoje detém na década de 1990. Mesmo que a PNMCE seja sancionada antes das eleições de outubro, sua plena adoção dependerá do empenho do presidente da República a ser eleito.
Nelson Ferreira, sócio sênior da McKinsey, lamenta ainda não ter ouvido as palavras tecnologia e produtividade no debate pré-eleitoral. Muito menos, em referência aos minerais críticos.
“Sem o foco nestes dois pilares, os incentivos do PNMCE aos investimentos em mineração e agregação de valor não alcançarão o potencial brasileiro.”
Em sua opinião, não haverá problema se uma parcela dos minerais brasileiros jamais alcançar, no Brasil, as etapas mais elevadas de industrialização — como a produção de turbinas eólicas, bens nanotecnológicos, partes de mísseis e drones e materiais para a computação quântica. Bastará ao produto refinado provar-se competitivo no mercado internacional.
Ambições maiores, salienta Ferreira, dependerão de parcerias com países que detêm as tecnologias mais avançadas, inclusive em inteligência artificial. Como o país mantém política de portas abertas para investidores em uma nova indústria demandante de minerais críticos, diz ele, “tudo deve ser negociável”.
“A fabricação de baterias trará benefícios para o setor de motores similares ao que o flex gerou à indústria automotiva”, exemplifica.
No momento, porém, prepondera a incerteza sobre quais dos minerais críticos presentes no país serão efetivamente explorados e demandados pela metalurgia e a manufatura domésticas. Nos planos do MME, a seleção técnica dos produtos industriais com real competitividade figura como meta de longo prazo. Mas já se sabe que a adoção plena da PNMCE será insuficiente para mover a dinâmica de investimentos e de acesso tecnológico.
“Estratégias específicas para cada mineral estão em elaboração para estimular a demanda doméstica e parcerias internacionais capazes de trazer tecnologia, conhecimento e acesso a mercados, além do capital”, afirma o ministro de Minas e Energia.
Tal concepção será essencial, avalia Fernando Lins, integrante da Associação Brasileira de Metalurgia, Materiais e Mineração (ABM) e pesquisador do Centro de Tecnologia Mineral (Cetem). “Caso contrário, prevalecerá a decisão da matriz da companhia, que pode ser a de exportar o produto apenas beneficiado, sem agregação maior de valor.”
Para Lins, o Brasil “já fez o dever de casa” no segmento do nióbio e do alumínio, que alimentam indústrias nacionais e o mercado global. A cadeia das terras raras, entretanto, continua sob o domínio total da China, único país a separar seus elementos em alta escala e a fornecer imãs e ligas a suas indústrias e ao exterior.
0 Comentário(s)
Deixe seu comentário