

Com shoppings e ruas comerciais cheios no fim de ano, cresce a dúvida sobre o que o seguro auto cobre se o carro for levado; veja a diferença entre roubo e furto, o que acontece em estacionamentos, o que fica de fora e o que fazer nas primeiras horas
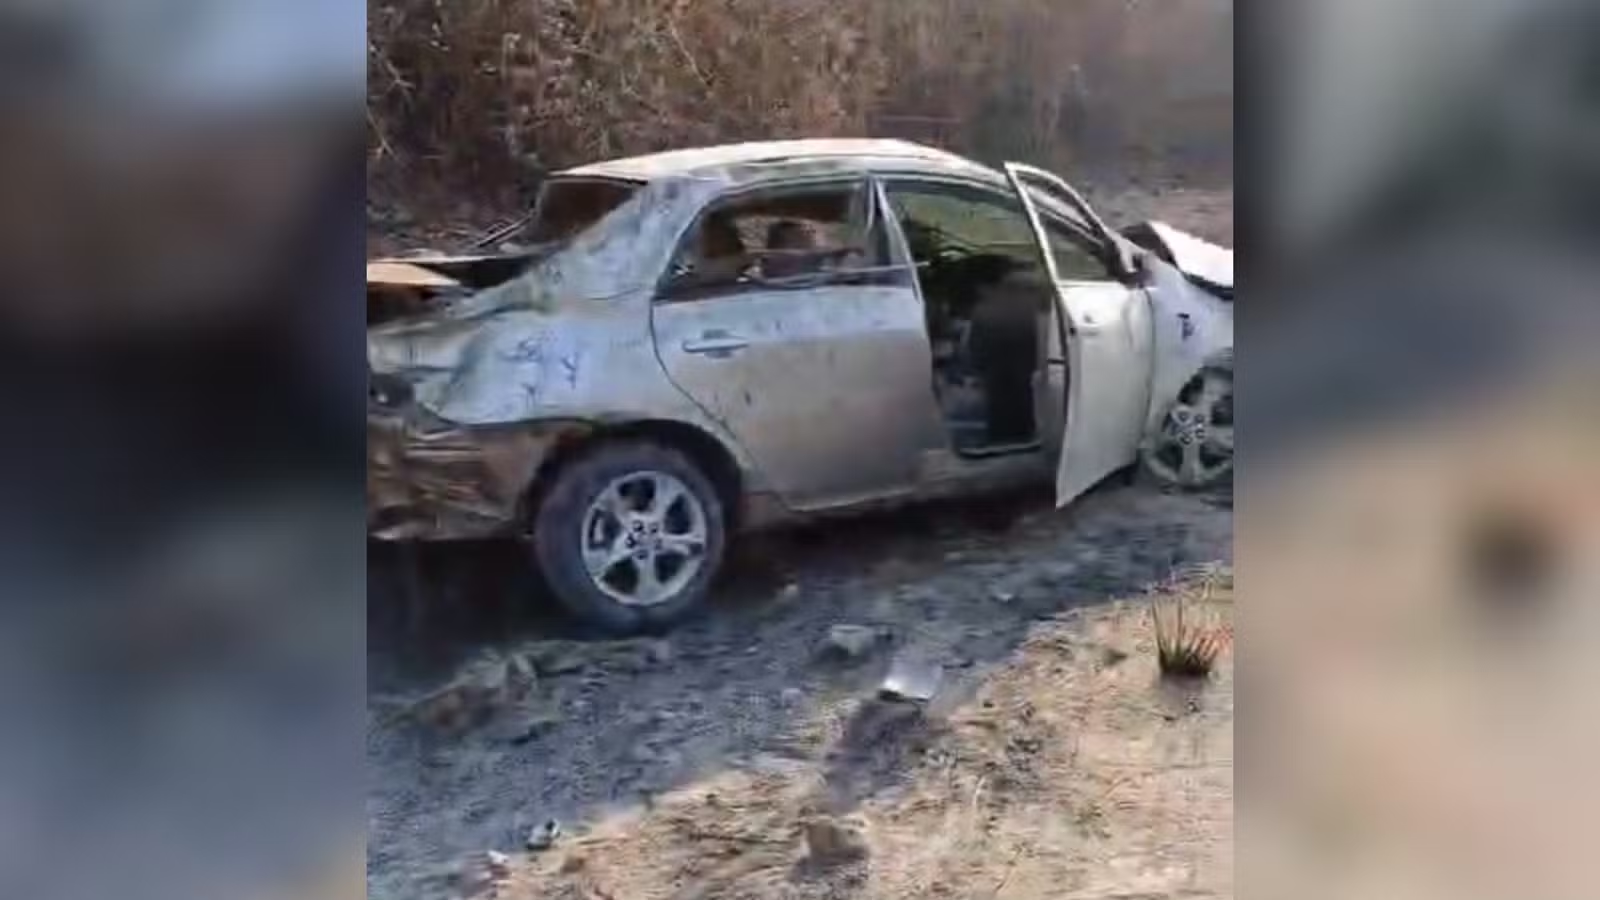
O seguro auto com cobertura de roubo e furto indeniza o cliente quando o carro é levado e não é recuperado, ou quando é encontrado com danos tão graves que o conserto passa de 70% do valor da indenização. Isso vale em qualquer lugar, inclusive em estacionamentos de shoppings, supermercados e lojas. O que o seguro auto normalmente não cobre são as compras e os objetos deixados dentro do carro, o furto de peças isoladas e alguns golpes, como o do falso comprador.
Em estacionamentos, há ainda uma segunda frente: A responsabilidade do próprio estabelecimento. Pela jurisprudência, empresas que oferecem estacionamento aos clientes respondem pelo furto ou dano a veículos ocorridos no local, e isso pode ajudar a recuperar prejuízos que o seguro não cobre.
A Loovi é uma insurtech e comercializa planos da LTI Seguros S.A., seguradora autorizada pela SUSEP. Na Loovi, roubo e furto estão em todos os planos: Básico, Completo e Completo + Vidros.
Os dois termos aparecem juntos nas apólices, mas descrevem situações diferentes:
Para o seguro auto, as duas situações costumam ter o mesmo tratamento quando a cobertura de roubo e furto está contratada. A diferença pesa mais na hora de registrar a ocorrência e, em estacionamentos, na discussão sobre a responsabilidade do estabelecimento.
Nas Regras de Utilização da Loovi, a cobertura de roubo ou furto total indeniza o cliente quando:
Se o carro for recuperado com danos menores, o caso tende a seguir como conserto, nas regras de perda parcial e com aplicação da franquia.
Na Loovi, a indenização em roubo ou furto sem recuperação segue a Tabela FIPE do mês do sinistro:
Em roubo ou furto sem recuperação, não há franquia. Os planos partem de R$ 99,90 por mês + taxa única de adesão (R$ 299,90).
O valor de referência do carro pode ser consultado no site da FIPE.
Esta é a parte que mais surpreende no fim de ano. Nas Regras de Utilização da Loovi, ficam de fora, entre outros casos:
Na prática, quem deixa os presentes no porta-malas e tem o carro levado recebe a indenização do veículo, mas não das compras. Por isso, a recomendação é não deixar sacolas visíveis e, se possível, voltar ao carro entre uma compra e outra.
O seguro cobre o roubo ou furto no estacionamento da mesma forma que na rua, desde que as regras de utilização sejam cumpridas. A diferença é que, em estacionamentos, o estabelecimento também pode ser responsabilizado.
A Súmula 130 do Superior Tribunal de Justiça (STJ) estabelece que a empresa responde, perante o cliente, pela reparação de dano ou furto de veículo ocorridos em seu estacionamento. O entendimento vale para shoppings, supermercados e lojas que oferecem estacionamento como atrativo, mesmo quando ele é gratuito.
Avisos como "não nos responsabilizamos por objetos deixados no veículo" não afastam essa responsabilidade, segundo o Código de Defesa do Consumidor, que considera nulas as cláusulas que eximem o fornecedor do dever de indenizar.
Em casos de roubo à mão armada, a discussão é mais complexa. Os tribunais costumam considerar o tipo de estacionamento, como se é fechado, com controle de entrada e cobrança, ou aberto e de livre acesso.
O cliente pode acionar o seguro normalmente. Depois de indenizar, a seguradora pode buscar o ressarcimento junto ao estabelecimento responsável. Já os prejuízos que o seguro não cobre, como as compras dentro do carro, podem ser cobrados diretamente do estabelecimento.
Para isso, é importante reunir provas de que o carro estava no local:
Quando o carro é entregue a um serviço de manobrista, o estabelecimento ou a empresa de valet assume a guarda do veículo. Se o carro for danificado ou levado nesse período, a responsabilidade tende a ser de quem prestou o serviço. Guarde sempre o comprovante de entrega e confira se o manobrista é de fato do local, para evitar golpes.
As regras de utilização da Loovi definem passos obrigatórios para usar a cobertura. Seguir a ordem certa evita problemas na indenização:


0 Comentário(s)
Deixe seu comentário