
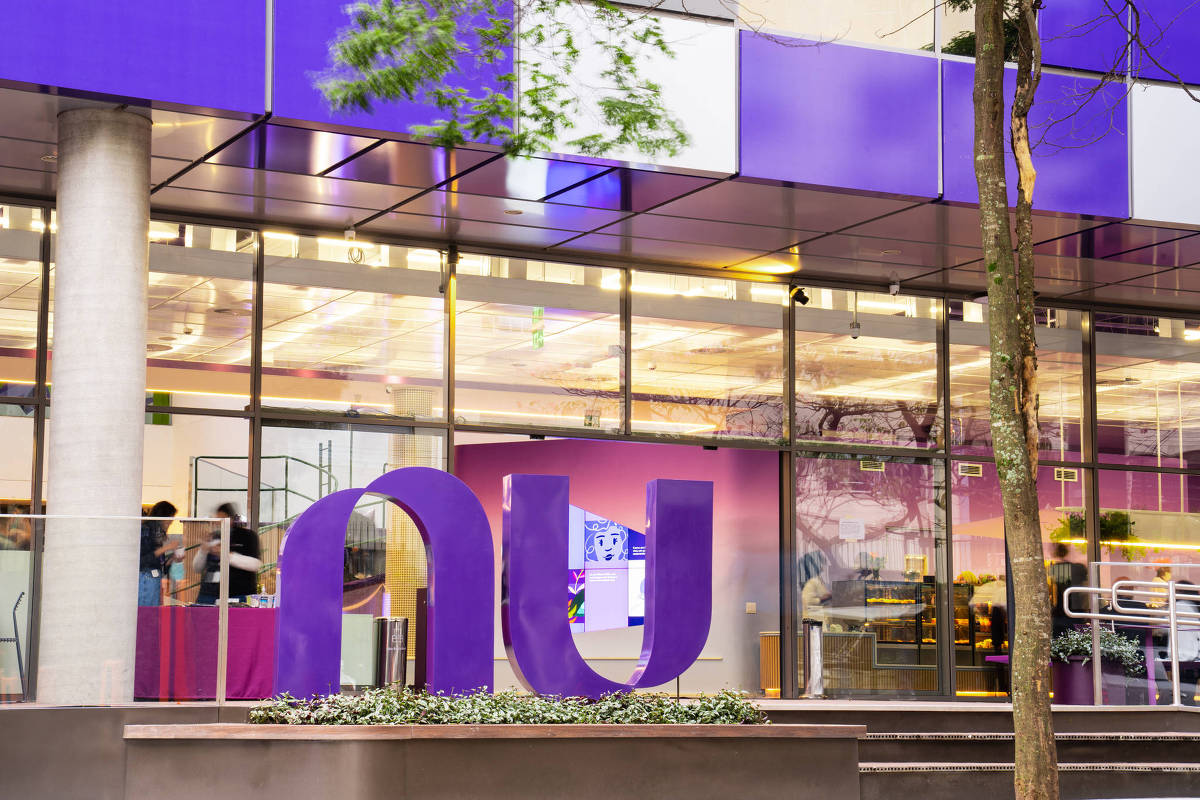
Banco respondeu por 29% dos contratos renegociados pelo Novo Desenrola
Daniele, 30, acumula nãos de bancos há quase dez anos. Autônoma e de renda instável, ela pediu cartão de crédito três vezes para uma grande instituição, e em todas a resposta foi a mesma: "Não temos crédito para você no momento", diz ela.
Com o Nubank, a história foi diferente. Em 2018, com menos de três meses de conta aberta, a instituição financeira ofereceu um cartão de crédito com limite de R$ 300. Com seis meses de uso, o teto saltou para R$ 700; depois, para R$ 1.100. Hoje, é mais de R$ 5.000.
"O primeiro banco até hoje não me deu cartão, e o Nubank só aumenta meu limite. Estou quase pedindo para diminuir", diz Daniele.
Histórias como a dela foram o motor de crescimento do Nubank nos últimos 13 anos. A instituição financeira galgou posições em uma indústria concentrada por meio, principalmente, da estratégia de atrair de clientes que, até aquele ponto, não tinham acesso a crédito.
Segundo pesquisa Data Nubank, a instituição teria bancarizado 31,5 milhões de pessoas no Brasil, número equivalente a quase 1 em cada 5 adultos do país. Atualmente, ainda de acordo com o levantamento feito pela NPS Prism, 6 em cada 10 adultos são clientes do Nubank. Em Roraima, Amapá e no Distrito Federal, essa proporção supera 73%, quase 3 em cada 4 adultos.
Em 13 anos de existência, foi de startup a segunda maior instituição do país em número de clientes, atrás apenas da Caixa Econômica Federal. Em número de ativos totais, porém, a fintech marcou US$ 82,75 bilhões (R$ 428,4 bilhões) —muito aquém dos primeiros colocados deste ranking: Itaú, com R$ 3,1 trilhões, e Bradesco, com R$ 2,4 trilhões.
Agora esse modelo de negócio enfrenta um teste com o elevado nível de endividamento dos consumidores: a inadimplência de pessoas físicas fechou julho em 7,8%, alta de 1,1 ponto percentual em um ano, de acordo com o Banco Central. No Nubank, segundo os dados mais recentes disponíveis, os atrasos superiores a 90 dias alcançaram 6,9% das operações em junho, com elevação de 0,4 ponto percentual ante março.
Analistas temem que este cenário, combinado com juros mais altos por mais tempo, afete o ritmo de crescimento da instituição.
Acelerando a concessão de crédito sem garantia, o lucro do banco aumentou 62% em um ano, indo a US$ 1,9 bilhão (R$ 10 bilhões) no primeiro semestre de 2026.
O portfólio de crédito total do Nubank somou US$ 39,4 bilhões, um salto de 37% no ano. Cartões de crédito corresponderam a US$ 26 bilhões desse total; empréstimos sem garantia, US$ 10,3 bilhões; e crédito com garantia, US$ 3,1 bilhões.
Para analistas do Citi, embora os indicadores da qualidade do cartão de crédito do banco tenham permanecido estáveis, no crédito pessoal eles se deterioram.
"Como resultado, o principal debate deixou de ser sobre crescimento e passou a ser se o Nubank conseguirá manter seu ritmo atual de expansão e rentabilidade em um ambiente de crédito normalizado, especialmente considerando o elevado nível de endividamento das famílias brasileiras", diz o Citi, em relatório.
Os analistas também citam o comprometimento de renda dos brasileiros e a esperada desaceleração da economia no próximo ano como fatores que podem ampliar a inadimplência do banco.
Além disso, o Novo Desenrola Brasil, que beneficiou o Nubank com renegociações de crédito, acabou em agosto. Segundo a instituição, o programa do governo federal reduziu o custo de crédito do banco em 5%, economizando US$ 85 milhões.
Com alta penetração na baixa renda, a instituição financeira foi a maior participante do Desenrola, segundo dados do FGO (Fundo de Garantia de Operações), com cerca de 29% dos contratos renegociados a prazo.
Foram mais de 656 mil renegociações parceladas —é possível pagar a nova dívida à vista— no Nubank, que, após o desconto, somaram R$ 1,2 bilhão. Ou seja, são contratos que o banco não esperava receber, mas que agora, dada a garantia do governo, irão para o caixa do Nubank.
"Os recortes do programa caem justamente nos principais públicos do Nubank", afirma Thiago Batista, líder do departamento de análise e pesquisa de ações do UBS BB Investment Bank.
"O Nubank tem uma base de clientes de baixa e média renda, e os principais produtos cobertos pelo Desenrola são cartão de crédito, cheque especial e crédito pessoal sem garantia. Ele entra pelos dois lados, então podemos dizer que é o mais impactado pelo Desenrola", completa Batista.
Apesar do programa, a inadimplência e o comprometimento de renda das famílias seguem altos, o que pode comprometer o ritmo de crescimento do banco, que tem o Brasil como seu principal mercado.
"O segundo trimestre foi uma vitória clara, mas a 'guerra' ainda não acabou, e o Nubank terá que continuar se provando repetidamente", diz o BTG Pactual em relatório.
0 Comentário(s)
Deixe seu comentário