
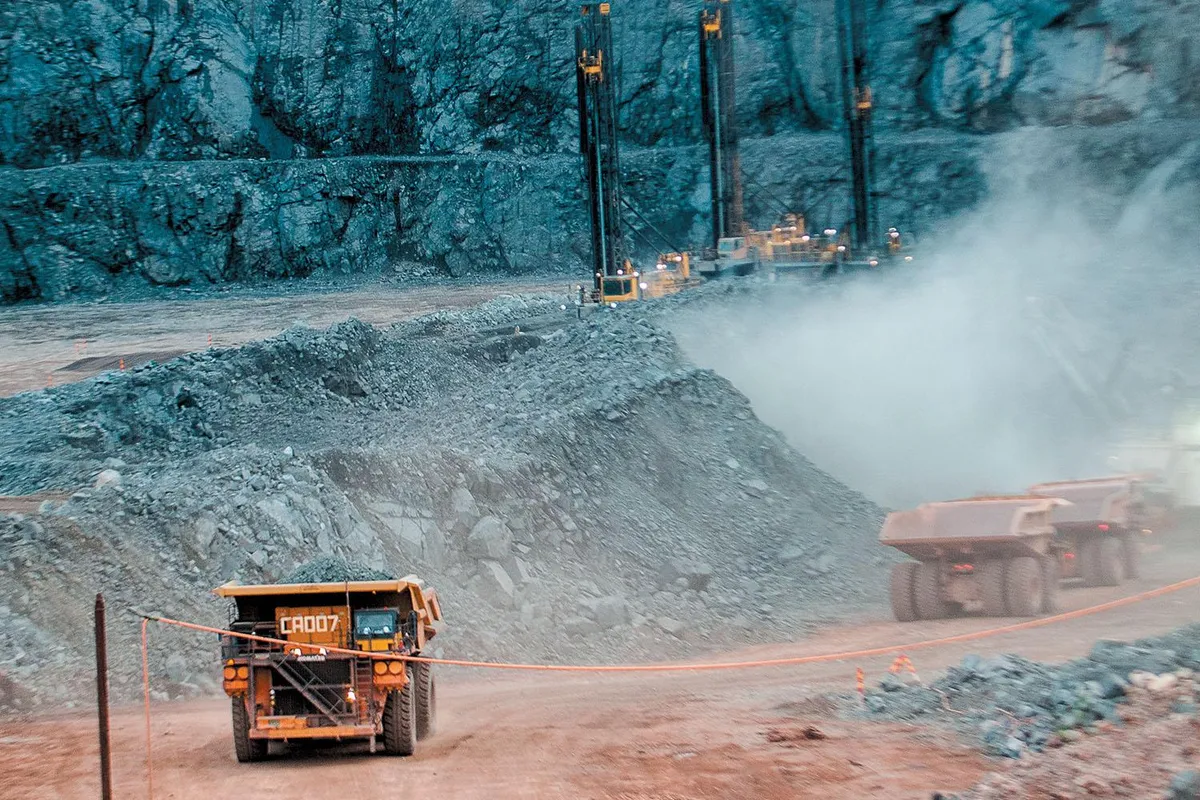
Um dos principais desafios econômicos das próximas décadas será o descompasso entre o aumento da demanda global por cobre e a oferta insuficiente do mineral, avaliam as organizações que monitoram o tema. A rápida urbanização é o principal impulsionador dessa …
Um dos principais desafios econômicos das próximas décadas será o descompasso entre o aumento da demanda global por cobre e a oferta insuficiente do mineral, avaliam as organizações que monitoram o tema. A rápida urbanização é o principal impulsionador dessa tendência, em especial na Índia e nos países emergentes do Sudeste Asiático, onde devem ser instalados até 2 bilhões de novos aparelhos de ar-condicionado nos próximos 15 anos. Outros três fatores relevantes são a transição energética, os gastos militares e a infraestrutura para inteligência artificial (IA).
“A construção de data centers terá o maior acréscimo percentual no aumento da demanda, mas, em termos absolutos, o impacto da revitalização das infraestruturas de transmissão e redes de eletrificação será maior”, explica Afonso Sartório, líder da divisão de energia e recursos naturais da EY. Ele observa que a parcela de consumo dos veículos elétricos tende a crescer bastante, além de outros usos de eletrificação.
O Brasil responde por apenas 1,5% da extração mundial de cobre, mas seu potencial geológico tem despertado o interesse das mineradoras. Na avaliação do consultor, a matriz elétrica predominantemente renovável do país confere uma vantagem estratégica de rastreabilidade e baixa pegada de carbono, o que permite capturar o chamado prêmio verde em mercados exigentes como o europeu.
As projeções de aumento na demanda variam conforme as metodologias e premissas adotadas. Um estudo da Agência Internacional de Energia calcula em 25% até 2040, no cenário de políticas declaradas (Steps, na sigla em inglês), que considera apenas as regulações existentes ou anunciadas pelos governos. A S&P Global estima um crescimento de mais de 50% no mesmo período — de 28 milhões para 42,3 milhões de toneladas — e um déficit de 10 milhões de toneladas na oferta. Já a BHP, maior mineradora do mundo, estima que a procura cresça 70% até 2050.
Valorizado por sua alta condutividade, durabilidade e reciclabilidade, o cobre é também um elemento importante no xadrez geopolítico. A mineração é liderada pelo Chile, República Democrática do Congo e Peru, enquanto a China concentra em torno de 45% do refino metálico. Os Estados Unidos o incluíram na lista de minerais críticos para a segurança nacional.
Vários obstáculos dificultam a expansão da oferta, a começar pelo custo e pelo tempo de maturação dos projetos. Construir uma mina de cobre de “classe mundial” requer investimento de US$ 3 bilhões a US$ 5 bilhões ao longo de 17 anos, em média, entre a descoberta geológica e a produção comercial plena. O teor de minério disponível para refino tem diminuído nas regiões produtoras e as novas jazidas são escassas: apenas 5% das descobertas nos últimos 35 anos ocorreram nesta década. Quase um terço do consumo mundial é abastecido pela sucata, mas o volume do material reaproveitado é insuficiente.
No primeiro semestre, o Brasil exportou US$ 3,87 bilhões em concentrado de cobre. A Agência Nacional de Mineração (ANM) estima que a carteira de projetos deve elevar a produção de 449 mil toneladas para até 650 mil toneladas em 2030. Conforme o Instituto Brasileiro de Mineração (Ibram), o cobre ocupa o segundo lugar em aportes previstos: US$ 8,5 bilhões, atrás apenas do minério de ferro. O diretor de assuntos minerários do Ibram, Júlio Nery, observa que o principal desafio é converter o potencial geológico e a matriz elétrica limpa em um ambiente industrial estável, capaz de atrair investimentos para o refino.
A maior operação de cobre no Brasil é o complexo Salobo (PA), controlado pela Vale. Por meio de sua subsidiária Vale Metais Básicos (VBM, na sigla em inglês), a empresa desenvolve um conjunto de projetos em diferentes fases de maturação na província mineral de Carajás (PA). “A estratégia não é se afastar do minério de ferro, mas sim construir um portfólio mais equilibrado e resiliente, ampliando a exposição a metais essenciais para a eletrificação e a transição energética, especialmente o cobre e o níquel”, diz Chris McCleave, diretor global de serviços técnicos da VBM. Em 2025, a VBM produziu 382 mil toneladas de cobre e prevê elevar a produção para 700 mil toneladas por ano até 2035.
Parceira da VBM no projeto Furnas, a mineradora canadense Ero Copper emprega sete mil pessoas no país. Segundo avaliação preliminar, o empreendimento pode produzir 81 mil toneladas anuais por 24 anos. “O Brasil tem o potencial geológico, a força de trabalho qualificada e o conhecimento técnico para se tornar um fornecedor líder de cobre”, diz Makko DeFilippo, CEO global da Ero Copper. Em 2026, a Ero Copper pretende aportar entre US$ 170 milhões e US$ 185 milhões para manutenção da infraestrutura e segurança operacional nas minas.
“Os investimentos que estamos fazendo hoje são para apoiar a empresa nos próximos cinco a dez anos”, explica o executivo. Em Caraíba (BA), a companhia já concluiu dois terços da obra de um poço de extração com 1.500 metros de profundidade. O objetivo do aporte de US$ 300 milhões é acessar zonas de minério de alto teor para prolongar a vida útil da operação, iniciada nos anos 1970.
No município de Craíbas (AL), a Mineração Vale Verde (MVV) opera a Mina Serrote, comprada em 2024 pelo grupo chinês Baiyin Nonferrous. A unidade produz concentrado de cobre e ouro para fundições na Ásia. Breno Martins, diretor técnico da MMV, destaca indicadores positivos de desempenho: o empreendimento atua há mais de quatro anos sem acidente por afastamento, é certificado pela Unesco como posto avançado da Reserva da Biosfera da Caatinga e seus inventários de controle da emissão de gases de efeito estufa receberam seis selos-ouro do programa GHG Protocol.
A MVV enfrenta dificuldades de relacionamento com as comunidades vizinhas, que têm denunciado danos nas suas residências, supostamente causados por detonações na mina. Martins informa que a empresa contratou um estudo independente da Universidade Federal de Ouro Preto (Ufop), referência em sismologia no Brasil, para verificar a ocorrência de sismos regionais e avaliar se há relação entre a atividade mineral e as rachaduras nas casas.
Em Alto Horizonte (GO), a canadense Lundin Mining pretende adicionar entre 10 mil e 15 mil toneladas anuais à produção de cobre na Mina Chapada, operada pela sua controlada Mineração Manacá. Em julho, o Ministério Público Federal (MPF) solicitou à Polícia Federal que investigue denúncias de contaminação da fauna, flora, córregos e cisternas pelas atividades da mineradora. Segundo o órgão público, exames toxicológicos nos moradores do entorno evidenciaram a bioacumulação de metais pesados e substâncias tóxicas. Por meio de nota enviada pela assessoria de imprensa, a Lundin Mining disse que está prestando todos os esclarecimentos necessários às autoridades competentes. A companhia também disse ser norteada pela responsabilidade com a força de trabalho, as comunidades vizinhas e o meio ambiente. “Nossos programas seguem as melhores práticas reconhecidas e foram desenvolvidos para identificar riscos potenciais e apoiar a gestão responsável e de longo prazo da área.”
Copper - A widening supply gap
One of the biggest economic challenges of the coming decades will be the widening gap between rising global demand for copper and an insufficient supply of the metal—driven by rapid urbanization, the energy transition, military spending, and the build-out of infrastructure for artificial intelligence.
“Data-center construction will drive the largest percentage increase in demand, but in absolute terms, the impact of upgrading power transmission infrastructure and electrification networks will be even greater,” says Afonso Sartorio, EY’s energy and natural resources leader. According to the International Energy Agency (IEA), copper demand could rise 25% by 2040. S&P Global projects growth of more than 50% over the same period, while BHP forecasts a 70% increase by 2050.
Chile, the Democratic Republic of Congo, and Peru lead global copper mining, while China accounts for roughly 45% of the world’s copper refining capacity. Supply faces significant constraints, including the high cost and long lead times needed to develop new mines: a world-class operation typically requires between $3 billion and $5 billion in investment and about 17 years from geological discovery to commercial production.
Brazil accounts for just 1.5% of global copper output, but its geological potential has drawn growing interest from mining companies. In Sartorio’s view, the country’s predominantly renewable power mix gives it a strategic edge on traceability and carbon footprint, allowing producers to capture the so-called “green premium” in demanding markets such as Europe.
In the first half of the year, Brazil exported $3.87 billion worth of copper concentrate. According to the National Mining Agency (ANM), production is projected to rise from 449,000 tonnes to as much as 650,000 tonnes by 2030. Júlio Nery, mining affairs director at the Brazilian Mining Institute (Ibram), says the challenge is turning the country’s geological potential into a stable investment environment.
Through its subsidiary Vale Base Metals (VBM), Vale is advancing projects at various stages of development in the state of Pará. “We aim to increase our exposure to metals that are essential for electrification and the energy transition,” says Chris McCleave, VBM’s global director of technical services.
0 Comentário(s)
Deixe seu comentário