
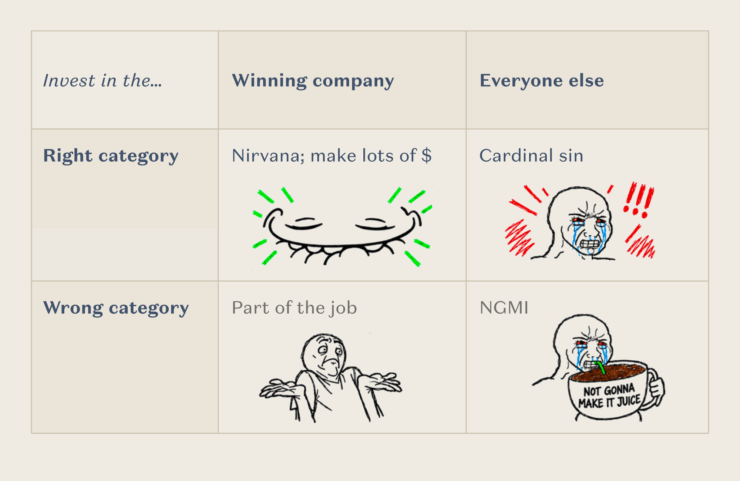
Startupi O trem da IA já saiu da estação. E quem tratou venture capital como “indústria artesanal” ficou para trás Com IPOs trilionários no horizonte e retornos concentrados em poucos fundos, a16z alerta: alocação "prudente" em VC pode ser o maior erro estra…
O que ocorre é que a régua se partiu. De acordo com informações do blog da a16z, a SpaceX realizou um IPO com uma avaliação de cerca de US$ 2,1 trilhões — o maior IPO de uma empresa de capital de risco na história, por um fator de 10. Por trás estão a Anthropic, que foi avaliada em US$ 965 bilhões e cujos rumores de uma listagem a US$ 2 trilhões estão circulando, e a OpenAI, que foi avaliada em US$ 852 bilhões mais recentemente. Juntas, elas geram entre US$ 3,8 trilhões e US$ 5 trilhões em valor criado, em sua maioria, nos mercados privados.
O ponto se estende além da indústria da tecnologia. De acordo com uma análise do blog da a16z, oito das dez empresas mais valiosas do S&P 500 são de tecnologia, e cerca de um terço das empresas de tecnologia avaliadas em mais de US$ 150 bilhões ainda estão fechadas para o capital aberto. Em 2026, no primeiro trimestre, o intervalo mediano entre captações de unicórnios ativos caiu para apenas um ano, em comparação aos 1,5 anos de 2024 — ao mesmo tempo que 51,2% das empresas que um dia foram unicórnios não captam há mais de dois anos, de acordo com dados da PitchBook citados pela a16z.
A comparação que se faz com o passado é bastante clara. O Google se tornou uma empresa de capital aberto em 2004, com uma oferta que arrecadou US$ 1,67 bilhão, e no final do primeiro dia de negociações, sua avaliação era de US$ 27 bilhões — valores que, ajustados pela inflação, correspondem a cerca de US$ 3 bilhões e US$ 48 bilhões. Hoje, de acordo com a PitchBook, conforme o levantamento mencionado no blog da a16z, essa oferta não estaria nem entre as 20 maiores captações de venture capital fechadas desde janeiro de 2025, e o valuation de estreia ficaria a um terço do valor mediano pós-money dessas transações.
O desempenho em relação ao private equity é ainda mais claro. Segundo os dados da a16z, o montante de saídas de empresas financiadas por capital de risco triplicou o recorde histórico do capital de crescimento (PE). O IPO da Medline, avaliado em US$ 54 bilhões, foi o maior de uma empresa controlada por private equity — em comparação com os impressionantes US$ 2,1 trilhões da SpaceX, uma diferença que a torna aproximadamente 39 vezes maior. O maior exit de private equity foi da Aligned Data Centers, avaliada em US$ 40 bilhões, comparado aos US$ 60 bilhões da venda da Cursor para a SpaceX.
Como exemplo prático, podemos citar o CalPERS, que é o maior fundo de pensão público dos Estados Unidos. De acordo com o blog da a16z, quando o fundo reestruturou sua carteira de private equity no final de 2022, ele reduziu os compromissos com buyouts de 91% para 58% e aumentou os investimentos em growth equity e venture de 9% para 43%. Resultado: em apenas três anos, o programa passou da 30ª para a 1ª posição entre os 30 maiores programas de Private Equity de fundos de pensão dos Estados Unidos, com o segmento de venture capital se destacando como o de melhor desempenho.
0 Comentário(s)
Deixe seu comentário