
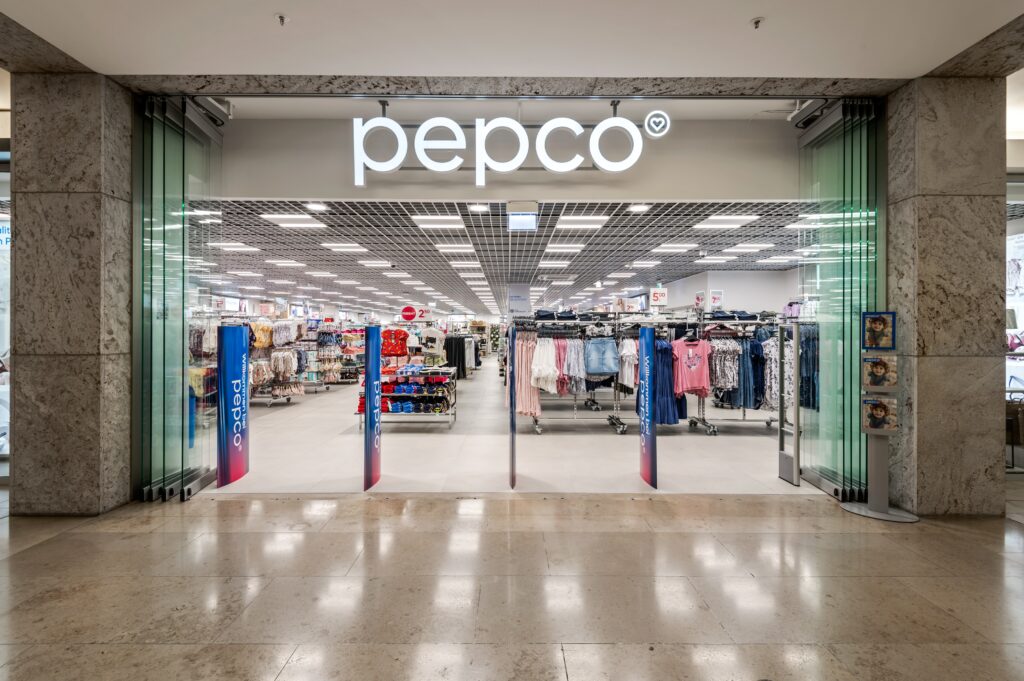
Pepco prevê crescer cerca de 8% em 2026, com o melhor trimestre desde a nova estratégia e recompra de ações de 400 milhões.
A Pepco Group prevê terminar o exercício fiscal de 2026 com receitas acima de 4,5 mil milhões de euros, no limite superior do intervalo previsto. A retalhista anunciou ainda um novo programa plurianual de recompra de ações, no valor máximo de 400 milhões de euros.
De acordo com o comunicado de imprensa, o crescimento esperado é de cerca de 8% a taxas de câmbio constantes, depois de registar o melhor trimestre desde a redefinição da estratégia. Segundo a atualização pré-fecho divulgada a 29 de setembro, as vendas like-for-like (LFL), excluindo FMCG, cresceram 9,5% no quarto trimestre, terminado a 20 de setembro (9,4% incluindo FMCG), assinalando oito trimestres consecutivos de crescimento. Os resultados preliminares do exercício serão apresentados a 9 de dezembro.
O desempenho foi impulsionado pelo aumento dos volumes, com evolução positiva do número de transações em todas as regiões. A Europa Ocidental liderou, com as vendas LFL, excluindo FMCG, a crescerem 14,9% no trimestre, impulsionadas por Espanha, onde o crescimento se manteve acima de 20% após a conversão da rede Pepco Plus. Na Europa Central e de Leste, a região Norte cresceu 8,8% e a região Sul 8,2%, enquanto a Polónia, o maior mercado do grupo, avançou 5,9%.
O trimestre beneficiou também da liquidação planeada de stocks de coleções de épocas anteriores, integrada na renovação das gamas de vestuário. Segundo a empresa, esta operação terá contribuído entre 3 e 5 pontos percentuais para o crescimento LFL do trimestre, com um impacto pontual de cerca de 200 pontos base na margem bruta face ao ano anterior.
Ao nível da rede, o grupo prevê fechar o ano com cerca de 250 novas lojas líquidas, num total de aproximadamente 4.260 lojas a 30 de setembro de 2026. Segue-se a aceleração da expansão na Europa Ocidental, com pelo menos 600 novas aberturas previstas entre os exercícios de 2027 e 2030.
No conjunto do exercício, a margem bruta deverá rondar os 51% e o crescimento dos resultados líquidos subjacentes deverá agora ultrapassar os 60%, acima da previsão anterior de mais de 50%. O fluxo de caixa livre não alavancado deverá superar os 350 milhões de euros, também acima do estimado inicialmente.
No retorno aos acionistas, o novo programa de recompra de ações poderá ser executado entre os exercícios de 2027 e 2029 e junta-se aos 550 milhões de euros em recompras concluídas durante o ano, incluindo uma oferta pública de 400 milhões de euros fechada em agosto. O grupo iniciou ainda o processo de cancelamento de mais de 51 milhões de ações próprias, que não altera o número de ações em circulação.
Depois da venda da Dealz Poland, concluída em julho de 2026, o grupo passou a estar exclusivamente focado na marca Pepco e vai passar a reportar a Europa Central e de Leste como duas regiões distintas, Norte e Sul, a partir da divulgação de resultados de dezembro.

0 Comentário(s)
Deixe seu comentário