
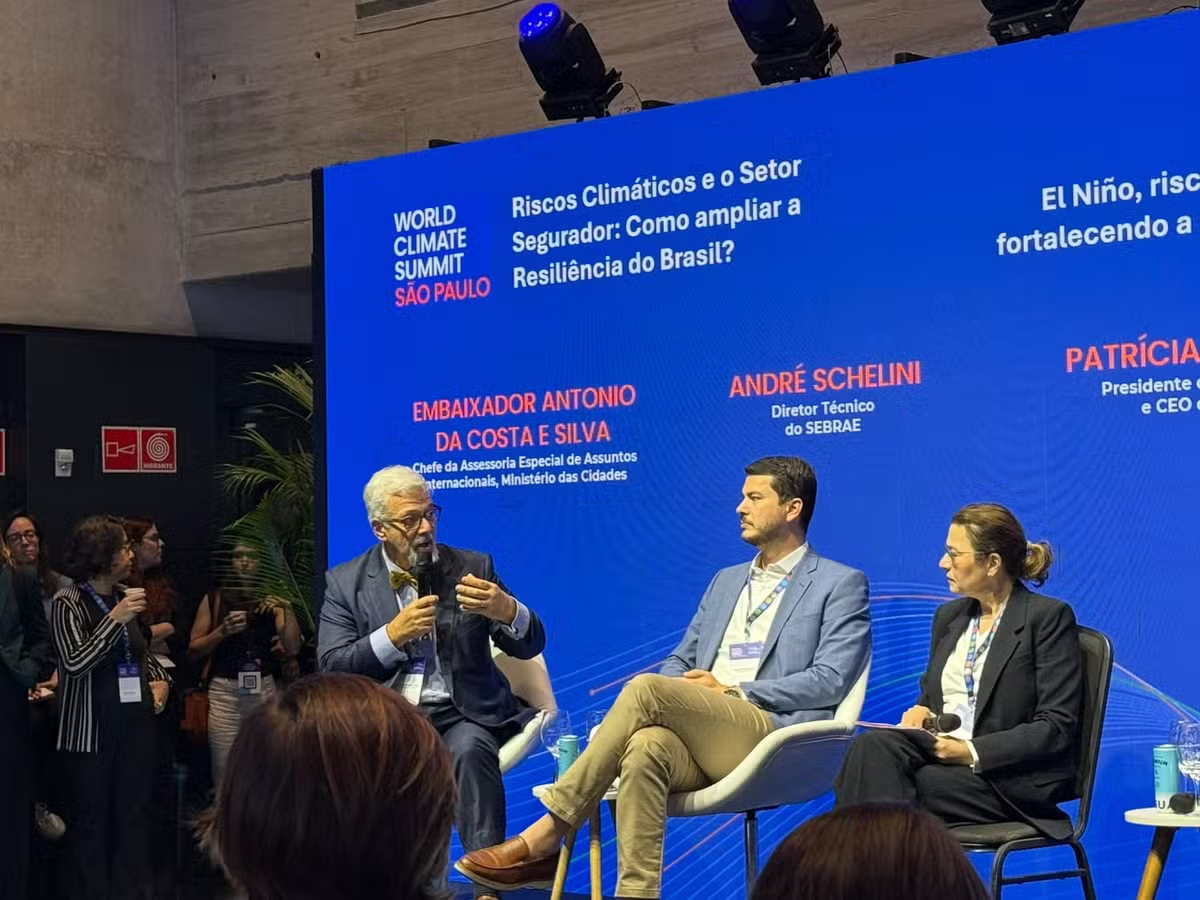
O mercado de seguros começa a ampliar sua atuação diante dos riscos climáticos, mas ainda enfrenta obstáculos para transformar prevenção e adaptação em produtos e mecanismos de proteção. Esse foi um dos principais pontos dos debates realizados no World Climat…
O mercado de seguros começa a ampliar sua atuação diante dos riscos climáticos, mas ainda enfrenta obstáculos para transformar prevenção e adaptação em produtos e mecanismos de proteção. Esse foi um dos principais pontos dos debates realizados no World Climate Summit São Paulo, evento organizado pela World Climate Foundation no âmbito da SP Climate Week, e que reuniu representantes de seguradoras, bancos, governo e consultorias no começo do mês para discutir desde a proteção de populações vulneráveis até a transferência de riscos de grandes projetos de infraestrutura.
Sistemas de alerta ainda não chegam a todos
No primeiro painel, voltado à inclusão financeira, Thelma Krug, presidente do Comitê Diretor do Sistema Global de Observação do Clima da Organização Meteorológica Mundial (OMM), chamou atenção para as falhas dos sistemas de alerta climático já existentes no país. Segundo ela, os alertas, enviados por celular ou outros canais, não chegam a toda a população, principalmente às pessoas que não têm acesso a telefone celular ou a rotas alternativas de deslocamento em situações de emergência.
“Toda construção [de política pública] tem que ser inclusiva”, afirmou Thelma, defendendo que as políticas sejam formuladas em conjunto por governos locais, cientistas, bancos e seguradoras. Ela também chamou atenção para a resistência de comunidades que vivem em áreas de risco a serem deslocadas, ressaltando a necessidade de considerar essas populações na formulação das medidas.
Pequenos negócios e adaptação
O embaixador Antônio da Costa e Silva, chefe de Assessoria Especial de Assuntos Internacionais do Ministério das Cidades, destacou outra frente de inclusão: a ampliação do acesso da população a serviços financeiros e de infraestrutura urbana.
Ele citou o Pix como exemplo de avanço na inclusão financeira e mencionou o trabalho do Ministério das Cidades para regularizar o CEP de áreas ainda invisíveis ao poder público, além da titulação de imóveis e da regularização fundiária. Essas medidas, segundo ele, podem ajudar famílias de baixa renda a acessar outros instrumentos de proteção, incluindo o seguro.
André Schelini, diretor técnico do Sebrae, lembrou que os pequenos negócios respondem por parcela expressiva do emprego no Brasil e defendeu políticas públicas capazes de disseminar entre os empreendedores uma maior consciência sobre resiliência climática. Ele citou o compromisso assumido pelo Mato Grosso de, até 2035, reduzir ao máximo as emissões de gases de efeito estufa, com ações como agricultura regenerativa e redução de queimadas e incêndios florestais.
Segundo Schelini, o Sebrae conduz um plano estadual de adaptação climática que abrange os biomas do Pantanal, Cerrado e Amazônia, além do sistema do Araguaia, incluindo pequenos negócios inseridos em áreas de zoneamento ambiental. O trabalho está estruturado em três frentes: preparação financeira para lidar com emergências e negociar com fornecedores; disseminação de boas práticas por meio de uma plataforma nacional; e atuação como voz ativa no ecossistema de adaptação.
Metas, dados e parcerias
Patrícia Chacon, presidente do SindSegSP (Sindicato das Empresas de Seguros de São Paulo) e CEO da Porto, listou três componentes que considera fundamentais para o avanço da resiliência climática no setor.
O primeiro é o estabelecimento de compromissos e metas. “Porque, se não pode ser medido, dificilmente a gente consegue saber”, afirmou, citando metas ambientais e de diversidade, equidade e inclusão lançadas pela Porto, entre elas o programa Regenere. O segundo ponto é o uso de dados, considerados por ela essenciais para identificar onde estão os riscos e as pessoas que ainda não conseguem se recuperar e reconstruir depois de eventos climáticos. O terceiro é a formação de um ecossistema de parcerias público-privadas que reúna financiamento, estudos e produtos do mercado segurador para enfrentar o problema de forma coordenada.
Viviane Torinelli, gerente de Sustentabilidade do Banco Central do Brasil, defendeu que a discussão climática deixe de ficar restrita às áreas de compliance ou ESG e passe a fazer parte das decisões de governança das empresas. O objetivo, segundo ela, é transformar essa agenda em produtos e medidas com impacto concreto.
Infraestrutura ainda olha para o passado
O segundo painel, dedicado a infraestrutura e concessões, discutiu os desafios para incorporar riscos climáticos à modelagem financeira de projetos de PPP.
Luciene Machado, superintendente de Estruturação de Projetos do BNDES, afirmou que municípios e Estados estão mais sensibilizados para incorporar o mapeamento de riscos climáticos à estruturação dos projetos, com reflexos sobre CAPEX, OPEX e a matriz de riscos. Segundo ela, a experiência prévia com eventos climáticos adversos influencia a forma como os governos tratam o tema.
André Dabus, diretor de Infraestrutura da Marsh, apontou três obstáculos para transferir riscos climáticos ao mercado segurador. O primeiro é a qualidade das informações fornecidas a seguradoras e investidores. Quanto mais adequados forem os dados, menor tende a ser a incerteza nos contratos e maior a atratividade dos projetos para investidores e financiadores, afirmou. Ele citou como avanço os editais do BNDES que passaram a apresentar matrizes de risco mais desenvolvidas.
O segundo desafio é a própria natureza dos riscos. Dabus dividiu os eventos climáticos entre “ordinários”, que podem ser transferidos, especificados e segurados, e “extraordinários”, para os quais ainda não há métricas adequadas.
Os projetos, segundo ele, ainda são estruturados com uma visão baseada no histórico, quando seria necessário incorporar projeções sobre o comportamento futuro do clima. “Agora está a necessidade de olhar para esse comportamento climático da visão do para-brisa”, afirmou.
O terceiro ponto são os mecanismos disponíveis para a transferência dos riscos. Além das apólices tradicionais, presentes nos contratos de concessão, Dabus citou a Letra de Risco de Seguro (LRS), que capta recursos no mercado de capitais para ampliar a capacidade de retenção de risco do mercado ressegurador, e os seguros paramétricos climáticos, ainda pouco utilizados para riscos extraordinários.

0 Comentário(s)
Deixe seu comentário