
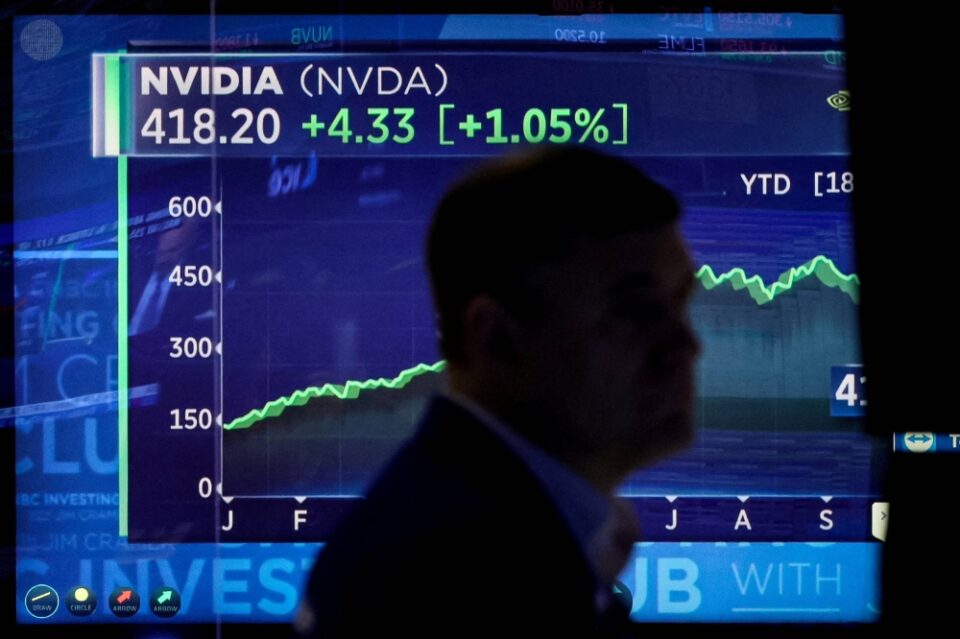
Wall Street pode tentar prolongar o momentum tecnológico se os yields estabilizarem, mas a Europa (França) e o petróleo continuam a ser fontes de risco. Os m...
Os mercados financeiros globais negoceiam sob um ambiente de cautela nesta terça-feira, com a força contínua do setor tecnológico a contrabalançar as pressões crescentes vindas do mercado de dívida soberana e o agravamento das incertezas políticas no continente europeu.
Os mercados abrem a sessão após um dia positivo em Wall Street na segunda-feira (5 de outubro), impulsionado pela tecnologia e pela redução das expectativas de subida de juros da Fed em outubro, mas com yields soberanos ainda elevados e preocupações fiscais na Europa (especialmente França) e tensões geopolíticas no Médio Oriente a manter o petróleo em níveis altos.
Em Wall Street, os contratos futuros sinalizam uma abertura sem rumo definido após as fortes valorizações registadas no arranque da semana. Os investidores aguardam a publicação do indicador de atividade no setor dos serviços nos Estados Unidos, que representa perto de três quartos do produto interno bruto norte-americano, em busca de novos sinais sobre a saúde da maior economia do mundo e os próximos passos da política monetária.
O otimismo impulsionado pela inteligência artificial continua a servir de suporte ao índice S&P 500 e ao Nasdaq. A fabricante de semicondutores Nvidia permanece perto de máximos históricos, enquanto o conglomerado espacial SpaceX atrai as atenções do mercado após o Morgan Stanley ter reiterado a recomendação de compra para os títulos da empresa com um preço-alvo de 300 dólares, sublinhando a avaliação atrativa das ações face à procura por capacidades de IA e rede de satélites.
Nas praças europeias, a sessão perspetiva-se mais contida, com os principais índices acionistas penalizados pelo aumento das taxas dos títulos de dívida pública. Na Zona Euro, a dívida de referência alemã a 10 anos acompanha a tendência de subida dos rendimentos globais, enquanto o spread dos títulos franceses face aos alemães se mantém alargado devido às dúvidas sobre a aprovação do orçamento do país.
A Europa fechou a segunda em terreno misto a positivo no Stoxx 600 (+0,36%), com o DAX a recuperar, mas o CAC 40 sob pressão devido às preocupações fiscais e políticas em França (orçamento e risco de diluição das medidas de consolidação).
A volatilidade no mercado cambial reflete igualmente as fricções políticas na Europa, mantendo o euro em trajetória de enfraquecimento face ao dólar. O euro caiu para mínimos de cerca de 17 meses (próximo de 1,116-1,118 dólares) por causa do prémio de risco francês.
Para terça, espera-se continuidade da cautela em França e possível contágio a outros soberanos periféricos. Os futuros europeus na segunda mostraram sinais mistos (DAX e Euro Stoxx ligeiramente negativos ou estáveis em alguns momentos). O spread OAT-Bund continua no centro das atenções.
Também a yield das obrigações do Tesouro norte-americano a 10 anos negoceia perto de máximos de duas décadas, exercendo pressão descendente sobre os ativos de risco.
No mercado de commodities, a cotação do petróleo recua ligeiramente, aliviando marginalmente as preocupações inflacionistas num momento em que a estabilização dos preços da energia ajuda a compensar o impacto dos riscos geopolíticos regionais.
Wall Street aproxima-se de máximos históricos apesar da subida dos juros e incerteza geopolítica
Segundo a análise por Antonio Di Giacomo, Senior Market Analyst na XS.com, Wall Street arrancou a semana em alta. Na sessão de segunda-feira, 5 de outubro, os principais índices norte-americanos avançaram, sustentados pelo otimismo da sessão anterior e pela queda dos preços do petróleo.
As grandes tecnológicas e as ações de crescimento voltaram a ser o motor do rally desta segunda-feira. O interesse por estes setores sustentou o S&P 500 e empurrou o Nasdaq para novos máximos, mesmo com as yields do Tesouro elevadas. É um sinal de que as expectativas de crescimento de resultados continuam suficientemente fortes para justificar compras, apesar de condições de financiamento mais exigentes.
O alerta vem das obrigações
O principal sinal de alerta veio precisamente do mercado obrigacionista. A yield do Tesouro americano a 10 anos subiu para os 5,30%. Este nível encarece o crédito para empresas e famílias, torna as obrigações uma alternativa mais competitiva face às ações e pressiona as avaliações ao reduzir o valor presente dos lucros futuros. A continuação do rally dependerá, por isso, de resultados empresariais que justifiquem os preços atuais.
A tensão política em França adicionou incerteza ao movimento de venda de dívida e aumentou a atenção ao risco europeu. Em momentos de maior perceção de risco, os ajustamentos no mercado de dívida tendem a propagar-se entre regiões. Wall Street vive, assim, entre duas forças opostas: o alívio com a possível pausa da Fed e a pressão das yields de longo prazo.
Petróleo em queda dá alívio à inflação
Nos mercados de energia, a recuperação das exportações do Médio Oriente e o acordo do G7 para libertar 100 milhões de barris de gasóleo e crude ajudaram a aliviar as preocupações com a oferta. A expectativa de maior disponibilidade pressionou o petróleo em baixa e trouxe algum alívio para as perspetivas de inflação.
A queda beneficia empresas dependentes de transporte, logística e energia, ao reduzir custos operacionais, e pode aliviar o consumidor caso se traduza em combustíveis mais baratos. O impacto na inflação, no entanto, dependerá da duração da queda e da forma como se transmite a outros bens e serviços. Uma correção temporária tem menos efeito económico do que uma normalização sustentada da oferta.
O risco geopolítico continua a ser a principal ameaça a este cenário. Uma escalada do conflito regional pode voltar a interromper exportações, afetar rotas marítimas e aumentar custos de transporte e seguros, recolocando pressão ascendente sobre o petróleo e complicando as decisões da Fed. As reservas estratégicas dão suporte temporário, mas a sua eficácia depende da continuidade dos fluxos comerciais.

0 Comentário(s)
Deixe seu comentário