
Quem olha para o bolso do consumidor médio no Brasil dificilmente apostaria em uma corrida às concessionárias em 2026. O crédito continua caro, a inadimplência aumentou e milhões de consumidores carregam dívidas. Mesmo assim, a venda de carros zero-qui
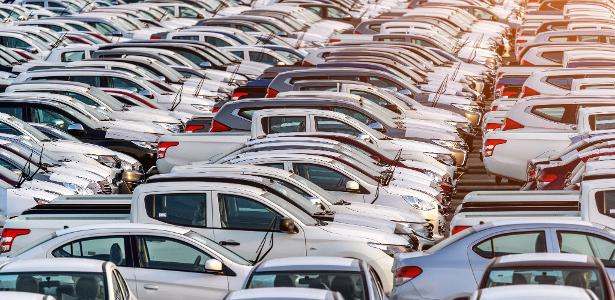
Quem olha para o bolso do consumidor médio no Brasil dificilmente apostaria em uma corrida às concessionárias em 2026. O crédito continua caro, a inadimplência aumentou e milhões de consumidores carregam dívidas. Mesmo assim, a venda de carros zero-quilômetro no pais virou uma das surpresas de 2026.
No início deste ano, Anfavea e Fenabrave projetavam um mercado praticamente morno. A associação das montadoras esperava avanço de apenas 2,7% nos emplacamentos; a das concessionárias, cerca de 3%. Poucos meses depois, as duas tiveram de refazer as contas diante de um crescimento muito superior ao previsto.
As vendas de veículos novos disparou: nos oito primeiros meses, os emplacamentos cresceram 22,7% sobre 2025 e, entre os comerciais leves, a alta foi de 9,4%, segundo a Fenabrave.
O desempenho chama atenção porque a economia não cresceu na mesma velocidade. Os juros seguem altos, o endividamento das famílias continua elevado e o crédito para comprar carro está longe de ser barato. Então, quem está sustentando esse crescimento?
Uma pista está nos financiamentos. No primeiro semestre, 51,3% dos veículos novos vendidos no Brasil tiveram financiamento, segundo levantamento da Trillia, empresa da B3, com base nos registros de crédito e nos emplacamentos da Fenabrave. A fatia ficou ligeiramente abaixo dos 52,2% do mesmo período de 2025, mas o número de operações aumentou.
Foram 1,3 milhão de veículos novos financiados até junho, cerca de 171 mil a mais do que no primeiro semestre de 2025. Na prática, metade das vendas de carros novos ainda depende de crédito, que continua caro.
Dados do Banco Central referentes à semana de 19 a 25 de agosto mostram taxas para aquisição de veículos por pessoas físicas entre 6,42% e 30,82% ao ano, dependendo da instituição. Entre os grandes bancos de varejo, elas ficavam, em geral, na faixa de 23% a 28% ao ano.
As menores taxas aparecem em alguns bancos ligados às montadoras. Mercedes-Benz, BMW, RCI (Renault) e Hyundai, por exemplo, ofereciam condições abaixo de boa parte das instituições tradicionais. É uma das armas usadas pelas fabricantes para fazer a prestação caber sem precisar cortar na mesma proporção o preço estampado na tabela.
Para Rogelio Golfarb, CEO da ZagWork Automotive Consulting e ex-presidente da Anfavea, é esse movimento que explica o desempenho inesperado do mercado. "Analisando os parâmetros econômicos e creditícios, nada indicaria crescimento", afirma.
Segundo ele, o que mudou foi o preço. A ZagWork calcula que o valor médio dos veículos comercializados no Brasil caiu 3,5% entre 2025 e 2026. Nas faixas em que há maior concentração de modelos chineses, porém, a redução ficou entre 10% e 15%. "Isto tem promovido o aumento nas vendas", diz Golfarb.
O ranking de quem vende no showroom mostra melhor onde esse crescimento está acontecendo. Em agosto, os três carros mais vendidos no varejo brasileiro foram BYD Dolphin, Dolphin Mini e Geely EX2. Na sequência aparecem Volkswagen Tera, Fiat Strada, Chevrolet Tracker, Hyundai Creta, Onix e Polo.
Não é uma lista dominada por carros de luxo. São compactos, elétricos de entrada e SUVs compactos, justamente modelos disputados pelo consumidor que olha preço, parcela e valor do usado na troca. Há uma presença forte de consumidor de renda média e média-alta que ainda mantém acesso ao crédito e responde rapidamente quando aparece uma oferta melhor.
A Bright Consulting identificou outro movimento no mercado: compradores que tradicionalmente procuravam seminovos estão migrando para modelos chineses zero-quilômetro. Segundo a consultoria, esse público vem sendo atraído por preços mais competitivos, maior nível de equipamentos e garantias mais longas
Diferentemente do que acontecia alguns anos atrás, o varejo tem peso importante no crescimento. Locadoras, frotistas e empresas continuam respondendo por uma fatia relevante dos emplacamentos, mas as vendas ao consumidor final crescem mais.
Parte desse avanço vem de pessoas que talvez estivessem procurando um carro usado há um ou dois anos e agora encontram um zero-quilômetro perto o suficiente daquela faixa de preço para mudar de decisão.
Os especialistas, no entanto, temem que esse movimento não seja sustentável. O consultor Milad Kalume chama atenção para a guerra de preços.
"O preço de tabela perde relevância frente ao preço efetivamente transacionado, com bônus, desconto, financiamento, trade-in e campanhas", explica. Para ele, tudo isso estimula a venda presente e pode comprometer a venda futura.
Segundo o especialista, quando o desconto deixa de ser tático e vira permanente, comprime margens, corrói a referência de preço do seminovo, reduz o valor residual e prejudica a recompra futura.
Golfarb enxerga o mesmo limite por outro ângulo. "Nossa conclusão é de que o crescimento nas vendas gerado por este choque de preços não é sustentável. Este processo tende à saturação."
Para ele, isso não significa que as marcas chinesas deixarão de crescer. A tendência é de que continuem ganhando participação mesmo se o mercado brasileiro perder fôlego.
0 Comentário(s)
Deixe seu comentário