
Startupi Fintechs em 2026: quem levanta capital quando o dinheiro encolhe O mercado cresceu em volume, mas encolheu em alcance — startups que conseguem tração agora viram porta de entrada dos investidores; veja quem está conseguindo e o que fazem diferente. …
Os números são, no mínimo, encorajadores: US$ 103,1 bilhões foram investidos em fintechs em todo o mundo durante o primeiro semestre de 2026 — um aumento em relação aos US$ 72,2 bilhões do semestre anterior. No entanto, existe uma armadilha nesse dado. Embora o volume total tenha aumentado, o número de empresas financiadas caiu de cerca de 2.500 transações (H2 2025) para 2.100 (H1 2026). Em termos práticos: mais recursos financeiros, mas menos oportunidades. Os dez maiores acordos do período representaram 62% de todo o capital investido — cerca de US$ 64 bilhões. Startups e fundadores, a mensagem é inequívoca: 2026 não se trata de uma expansão generalizada, mas sim de uma escolha rigorosa.
No Brasil, a pressão é ainda mais evidente. Entre janeiro e junho de 2026, o país arrecadou US$ 508 milhões em investimentos para fintechs, o que equivale a apenas 25% dos US$ 2,1 bilhões levantados durante todo o ano de 2025. Desaceleração na recuperação mundial. Esse panorama deveria ter imposto um silêncio absoluto no mercado. Isso não ocorreu. Algumas startups conseguiram arrecadar não apenas fundos, mas também recordes. A pergunta é: o que essas empresas possuem que as demais não têm?
A fintech Jota, que atua no setor financeiro, conseguiu captar US$ 30 milhões em uma rodada de investimento da Série A em junho de 2026. A rodada foi liderada pelo fundo Haun Ventures, que se tornou o primeiro fundo a incluir a startup brasileira em seu portfólio, e contou com a participação de HOF Capital, Alter Global e Greyhound Capital.
A avaliação pós-money foi de US$ 185 milhões. O diferencial da Jota não estava em uma ideia atraente ou em uma apresentação impressionante: tratava-se de um produto de atendimento ao cliente por meio de uma conversa, impulsionado por inteligência artificial, que já estava em funcionamento, servindo clientes de verdade e gerando receita mensurável. No cenário atual, onde os investidores exigem métricas como unit economics, retenção de usuários e um modelo de negócio bem definido, a Jota já tinha tudo isso estabelecido.
Já a Robbin, que cria a infraestrutura de inteligência artificial para a análise de crédito B2B, também arrecadou US$ 108 milhões nesse mesmo período, com a co-liderança de Canary, Atlântico e Caravela. Mais uma vez: produto aprovado, clientes satisfeitos com pagamentos, margem operacional gerenciada.
Ao mesmo tempo, um fenômeno similar está se intensificando. Um estudo da consultoria KPMG indica que, em 2025, houve um aumento de 110% nas operações de fusão e aquisição no setor de serviços financeiros, totalizando 143 transações. E a concentração de capital não se limita a selecionar startups, ela remodela todo o mercado.
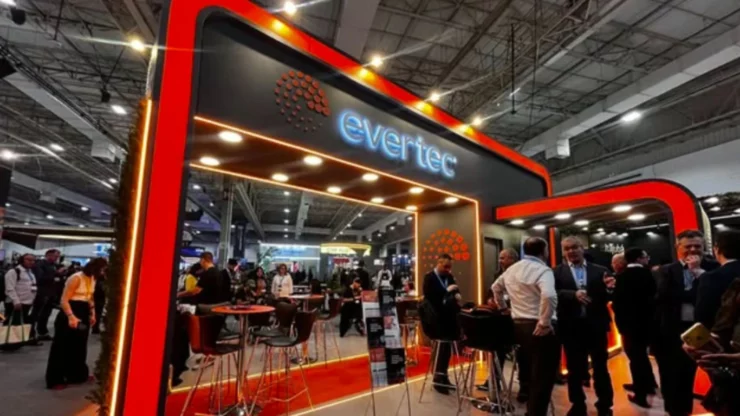
A Evertec, por exemplo, comprou por US$ 5,6 milhões 67% da BBChain, blockchain para o setor financeiro. Menos movimentação numérica, mas estratégica: consolidação da infraestrutura. Não se trata de crescimento orgânico; é uma transformação na estrutura de mercado.
Já a Pilotin, uma plataforma de inteligência de dados em Open Finance que conta com agentes de IA para equipes de crédito, foi destacada como um exemplo de inovação no FinTouch 2026. Até o Iniciador, que permite a iniciação de Pix através de agentes de IA, se tornou um exemplo a ser seguido.
Não se trata de uma coincidência. De acordo com uma pesquisa da PwC, 96% das fintechs brasileiras têm planos de implementar ou expandir o uso de inteligência artificial nos próximos dois anos. IA em pagamentos, risco, fraude e automação de crédito passou a ser o critério de seleção. Startups que utilizam esse stack têm acesso a conversas com VCs. As empresas que ainda operam com regras fixas começam a receber o feedback de que não é interessante no momento.
Por que o Brasil ficou para trás e os EUA foram à frente na recuperação? A chave popde estar na escala das operações. Os EUA conseguiram captar US$ 80,8 bilhões em 933 acordos no primeiro semestre de 2026, impulsionados por grandes fusões e aquisições como a aquisição da Worldpay pela Global Payments (US$ 24,3 bilhões) e a compra da Total System Services pela FIS (US$ 13,5 bilhões). Apenas essas duas transações totalizaram US$ 37,7 bilhões. O Brasil não possui M&As dessa magnitude, por isso não aparece no gráfico de volume.
Para saber mais sobre estas transações e ver um painel global e nacional sobre o mercado das fintechs, acesse matéria especial da Gazeta Mercantil Digital, no box abaixo:
Por dentro da inovação no mercado financeiro, que em 2026 ganha impulso global, mas segue em modelo concentrado
Investimento consolidado chegou a US$ 103,1 bilhões no primeiro semestre de 2026, impulsionado por megaoperações nos Estados Unidos. No Brasil, aportes somaram US$ 508 milhões e recuaram diante da concentração de recursos em empresas maduras.
0 Comentário(s)
Deixe seu comentário