
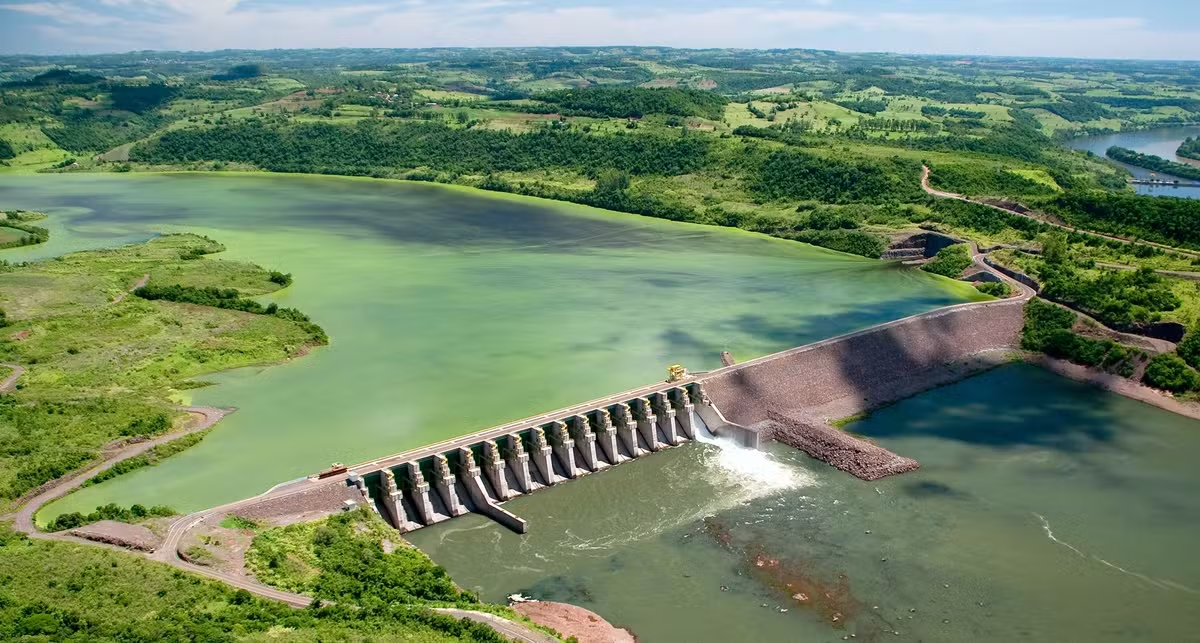
O movimento reflete a melhoria sustentada na estrutura de capital da antiga Eletrobras desde a conclusão de sua privatização
A Fitch Ratings elevou as notas de crédito da Axia Energia em moedas estrangeira e local de “BB-” para “BB” e a nota nacional de “AA(bra)” para “AAA(br)”, alterando a perspectiva de positiva para estável.
Confira resultados e indicadores da Axia Energia e das demais companhias de capital aberto no portal Valor Empresas 360
Os analistas Wellington Senter, Lucas Rios e Marta Veloso escrevem que o movimento reflete a melhoria sustentada na estrutura de capital da antiga Eletrobras desde a conclusão de sua privatização.
Esse avanço é impulsionado por desinvestimentos de ativos e por uma perspectiva otimista para os resultados financeiros, beneficiada pela expectativa de preços favoráveis, ainda que voláteis, no mercado de energia elétrica.
Eles destacam que a Axia terá uma posição relevante de energia descontratada a partir de 2027, oferecendo à companhia um potencial de ganhos superior ao de seus concorrentes e permitindo margens mais fortes nos próximos anos.
Apesar da volatilidade inerente ao mercado livre de geração e da exposição hidrológica, a agência afirma que o perfil de crédito da Axia é fortemente protegido por seu diversificado portfólio com alta exposição ao segmento de transmissão.
Mesmo com a melhoria nas notas de crédito, os analistas alertam que o perfil da Axia é limitado por saídas de caixa consideráveis que pressionam a geração de fluxo de caixa e enfraquecem a cobertura de juros.
Ainda assim, a alavancagem deve permanecer adequada para a nova classificação e controlada abaixo dos limites históricos, com sua forte posição de liquidez e amplo acesso a financiamentos trazendo conforto para a rolagem de dívida.

0 Comentário(s)
Deixe seu comentário