
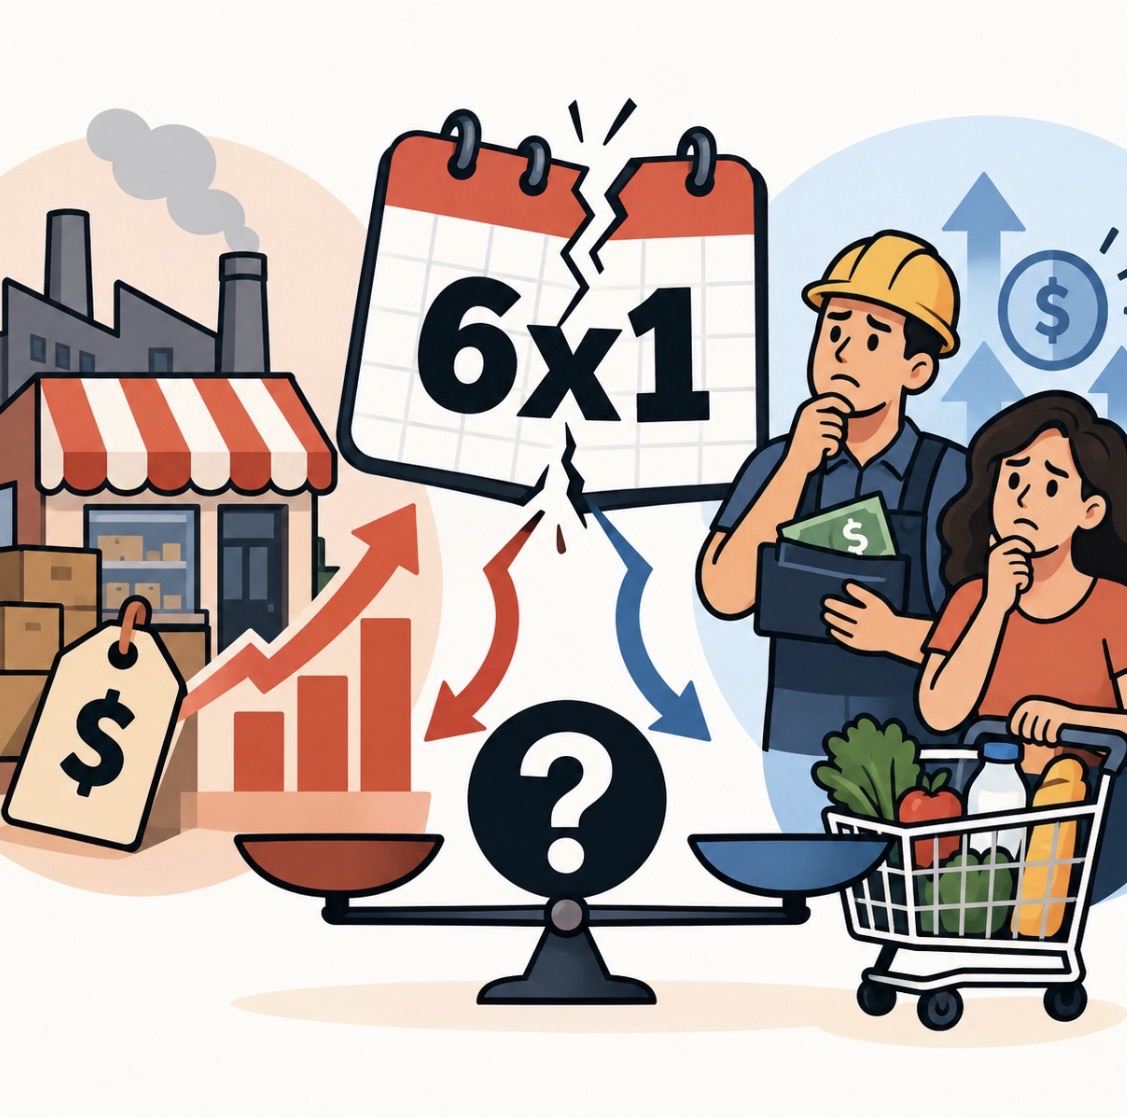
O Congresso concluiu a votação do fim da escala 6×1. O Senado aprovou a PEC 221/2019 em dois turnos, com 75 votos favoráveis e apenas um contrário em ambos...
A resposta depende de uma distinção clássica na teoria econômica, a separação entre setores de bens comercializáveis (tradables) e não comercializáveis (non-tradables). Ela explica quase tudo sobre quem vai sentir o impacto e quem não vai.
Non-tradables: o custo vai para o preço
Quando a regra muda para todos ao mesmo tempo, o aumento de custo atinge igualmente todos os concorrentes. Nenhuma empresa perde mercado para a vizinha por repassar o custo, porque a vizinha está fazendo a mesma coisa. O resultado é um ajuste no nível de preços desses serviços, não uma onda de falências. É o mesmo mecanismo que vemos todo ano com os reajustes do salário mínimo: os preços dos serviços sobem, o setor se acomoda e segue funcionando.
Em termos macroeconômicos, isso é um choque de preço relativo, a favor dos serviços, e não uma inflação persistente. Quem conhece os efeitos Balassa-Samuelson e Baumol reconhece o padrão: serviços intensivos em trabalho ficam relativamente mais caros quando o custo do trabalho sobe.
Tradables: aqui há perda de competitividade
No setor de bens comercializáveis a história é diferente. A indústria de transformação, o agro e parte dos serviços exportáveis competem com o resto do mundo. O preço é dado lá fora. Se o custo do trabalho sobe aqui e não sobe na Coreia, no México ou no Vietnã, a empresa brasileira não tem como repassar.
Mas mesmo dentro dos tradables o impacto não é homogêneo. Sofrem mais as empresas com margens de lucro estreitas, sem escala relevante e com produtos pouco diferenciados, as tomadoras de preço puras. Empresas com economias de escala, marcas, tecnologia própria e diferenciação de produto têm poder de mercado e conseguem absorver ou repassar parte do custo. É a velha lição da competição imperfeita: quem sobe na escada da complexidade produtiva tem mais margem para enfrentar choques de custo. Quem está nos degraus de baixo, produzindo commodities industriais com pouca diferenciação, fica mais exposto.
Vale ainda um efeito de segunda ordem: como os serviços são insumo da indústria (logística, alimentação, manutenção, segurança), o aumento de preço dos non-tradables também chega, indiretamente, aos custos dos tradables.
O tamanho do efeito: pequeno
Dito isso, os números mostram que o choque é modesto. Segundo estudo do Ipea, o aumento do custo com trabalhadores não passaria de 10% nem nos setores mais afetados, e quando se olha o custo total das empresas, o impacto vai de cerca de 1% no comércio e na indústria a 6,6% no ramo de vigilância e segurança. O Dieese chega a conclusão semelhante para a indústria: a redução de 44 para 40 horas elevaria a participação dos salários no custo da indústria de transformação de 22% para 24%.
A história também ajuda. Uma análise empírica da redução de 48 para 44 horas na Constituição de 1988 encontrou efeito nulo sobre o emprego. O país não quebrou naquela época e não há razão para supor que quebrará agora.
É justo registrar que há estimativas mais pessimistas, quase todas de entidades patronais. A CNI calcula perda de R$ 76 bilhões no PIB, ou 0,7%. A diferença vem sobretudo das hipóteses: o estudo da CNI supõe que menos horas significam menos produto e considera improvável um ganho de produtividade que compense a redução, enquanto outros trabalhos assumem contratação adicional e ganhos de eficiência por hora trabalhada.
0 Comentário(s)
Deixe seu comentário