
Após seis anos, o open finance passa a uma nova fase. Superados os desafios iniciais de interoperabilidade e construção da infraestrutura, o foco agora se desloca para a qualidade dos dados compartilhados, a eficiência das jornadas para o cliente e a capacida…
Após seis anos, o open finance passa a uma nova fase. Superados os desafios iniciais de interoperabilidade e construção da infraestrutura, o foco agora se desloca para a qualidade dos dados compartilhados, a eficiência das jornadas para o cliente e a capacidade de ampliar o ecossistema sem comprometer segurança e confiança. Ao mesmo tempo, o Banco Central revisa o modelo de parcerias que permite a empresas de fora do ecossistema receber dados por meio de instituições participantes.
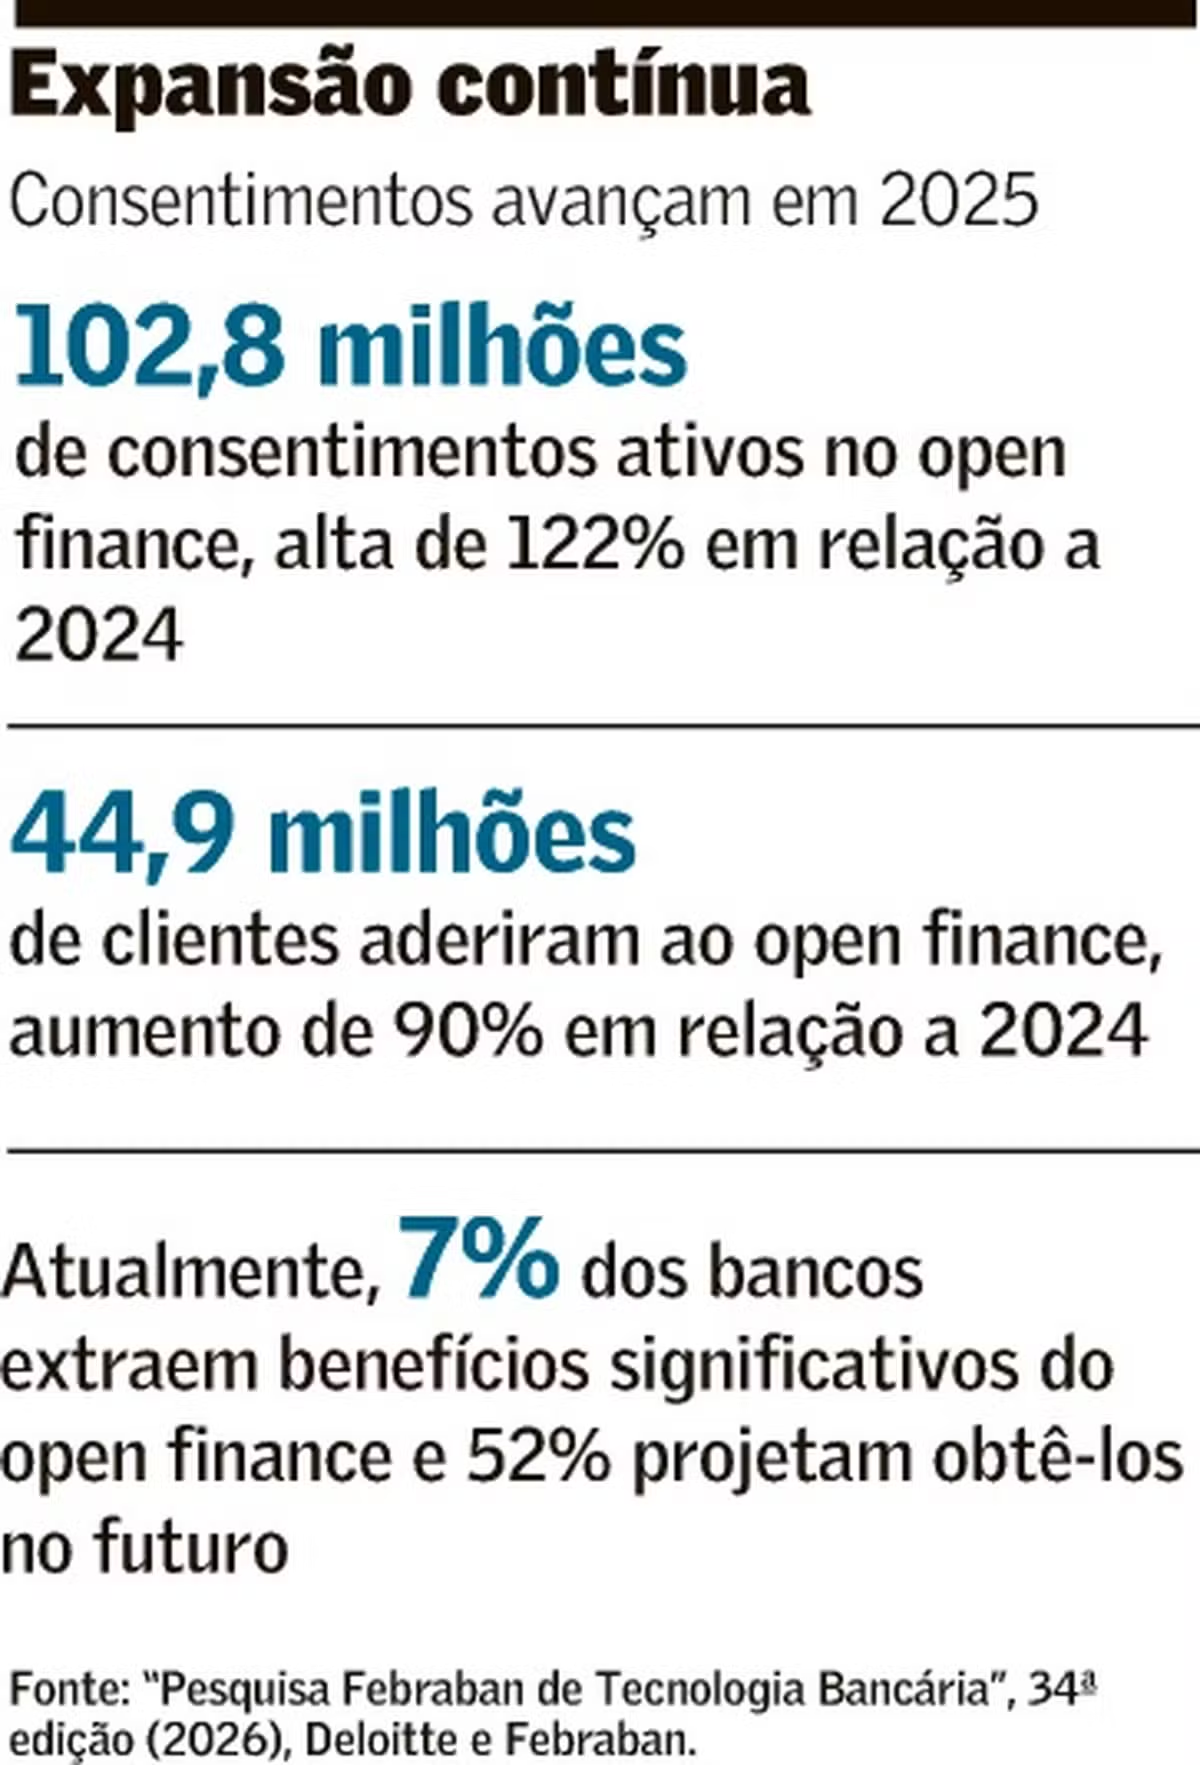
O tamanho alcançado pelo sistema dá a dimensão do desafio. No ano passado, segundo a “Pesquisa Febraban de Tecnologia Bancária”, o open finance ultrapassou 100 milhões de consentimentos ativos, com a adesão de 44,9 milhões de clientes. A perspectiva é de que o ecossistema chegue a 300 milhões de consentimentos e 60 milhões de solicitações por mês.
“A infraestrutura está pronta e, ao longo do tempo, fomos incluindo novos focos”, afirma Janaína Attie, consultora do Banco Central (BC). Depois da interoperabilidade e da construção de jornadas mais fluidas, a qualidade virou o principal desafio. “Nada adianta se não temos os dados transitados com a qualidade devida.”
A avaliação é compartilhada por Ana Carla Abrão, CEO do programa Open Finance Brasil. Para ela, a primeira onda do projeto foi vencida e o país construiu uma infraestrutura com potencial para sustentar novas aplicações. “O maior desafio é garantir que tudo funcione com segurança, transparência, efetividade e qualidade.”
É nesse contexto, de transparência e segurança, que o modelo de parcerias do open finance passa por uma revisão do BC. Hoje, empresas que não integram diretamente o ecossistema podem receber dados por meio de uma instituição autorizada. O BC quer avaliar não apenas a responsabilidade formal de cada participante, mas também como a parceria é operacionalizada e se o cliente mantém, de fato, controle sobre seus dados.
“A parceria de dados no open finance está passando por revisão”, afirma Mardilson Queiroz, chefe do Departamento de Regulação do BC. A intenção, segundo ele, é assegurar que o consentimento dado no open finance esteja alinhado à jornada prevista pela Lei Geral de Proteção de Dados (LGPD). A previsão é concluir a revisão até dezembro.
O debate envolve uma questão central: até onde vai a responsabilidade da instituição que participa diretamente do open finance quando o dado é compartilhado com um parceiro? Para Heitor Bernardes, CIO de daily banking e atacado do Bradesco, a parceria contribui para gerar valor, mas cria uma assimetria entre responsabilidade e benefício. “É bom ter parceria, mas, na crise, quem o cliente procura?”, questiona.
O risco é ainda maior quando o consumidor não compreende a extensão do consentimento. Segundo Bernardes, muitas vezes ele acredita que está apenas permitindo a agregação de seu extrato ou buscando uma oferta de crédito melhor, sem saber claramente para onde a informação poderá seguir. “O cliente não sabe com quem falar ou com quem cobrar caso ocorra um crime cibernético.”
Leandro Vilain, CEO da Associação Brasileira de Bancos (ABBC), cobrou o Banco Central. “É bizarro que há um ano debatemos o óbvio, os modelos de parceria hoje não podem seguir dentro do open finance. Admiro o BC, mas o tema está posto e ele não resolve”, afirmou Vilain. “Permitir que os dados possam fluir para fora do ecossistema do open finance é ruim. O cliente não tem controle. O regulador tem que fechar esta porta.”
A expansão do open finance começa a alterar a dinâmica do crédito, principalmente com a portabilidade. Para Rafaela Nogueira, chefe de questões regulatórias do Nubank, o mecanismo pode tornar a transferência de crédito mais simples e aumentar a pressão competitiva sobre os bancos. “Agora, como é mais transparente e fácil, as instituições serão obrigadas a agir mais e oferecer melhores taxas.”
O avanço, porém, esbarra em custos de originação. É nesse ponto que entra o Ressarcimento de Custos de Originação (RCO), mecanismo que remunera a instituição de origem em determinadas operações de portabilidade. Para Nogueira, o modelo se tornou uma barreira competitiva e precisa ser reavaliado. “Hoje, 95% das operações são digitais. O custo marginal não faz mais sentido”, afirma.
Jamile Leão, chefe de GenAI e arquitetura de IA da Capgemini Brasil, vê a portabilidade como um dos elementos capazes de provocar uma nova dinâmica no mercado de crédito. “Devemos esperar uma reprecificação do cliente e do risco que ele tem”, afirma Leão.

0 Comentário(s)
Deixe seu comentário