
Ações passaram de R$ 0,49 para R$ 0,42; varejista acumula prejuízo de R$ 11,2 bi no ano e tenta reestruturar R$ 17,3 bi em dívida
Ações passaram de R$ 0,49 para R$ 0,42; varejista acumula prejuízo de R$ 11,2 bi no ano e tenta reestruturar R$ 17,3 bi em dívida
de Brasília 23.ago.2026 (domingo) - 7h00 Priorize o Poder no Google
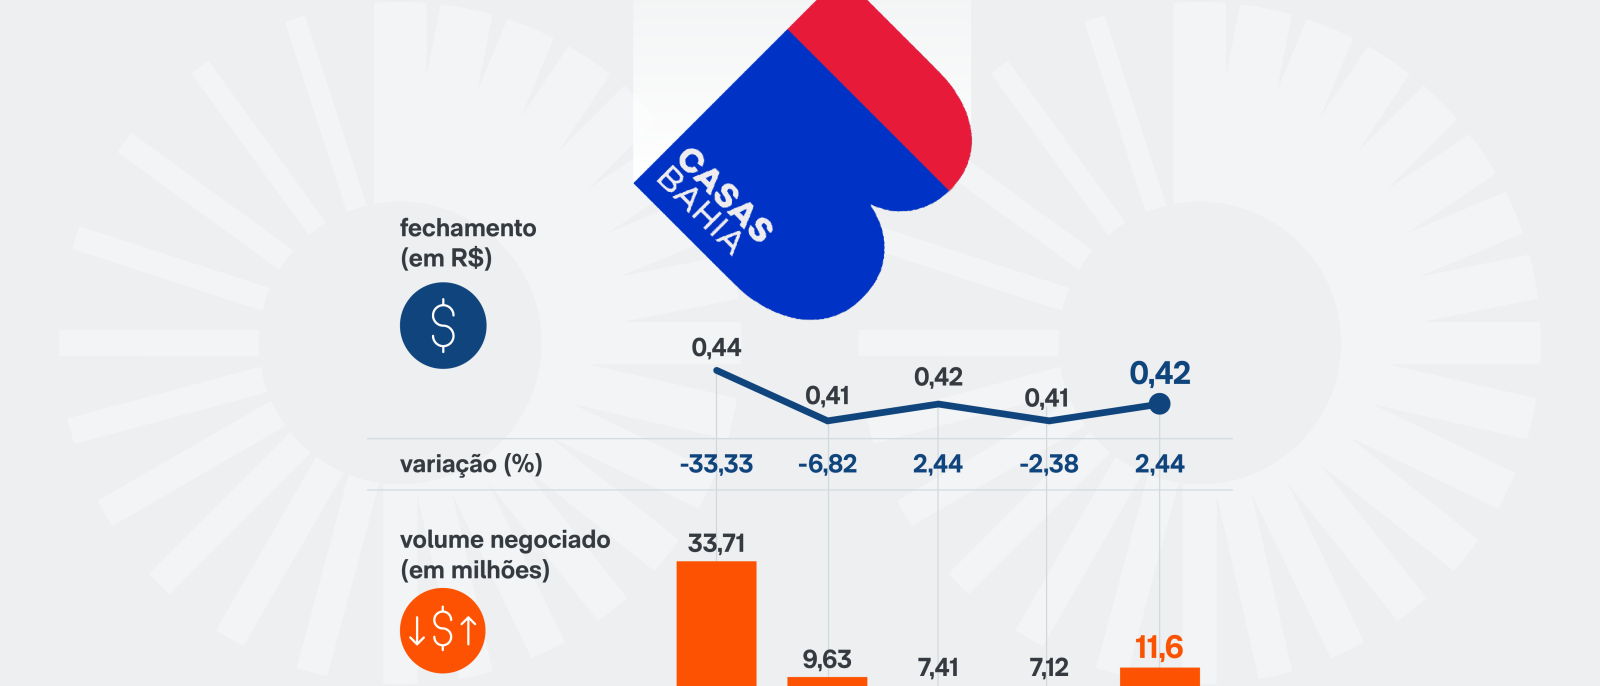
As ações da Casas Bahia (BHIA3) caíram 14,29% na semana que passou. Saíram de R$ 0,49 na abertura de 2ª feira (17.ago.2026) para R$ 0,42 no fechamento do pregão de 6ª feira (21.ago).
O recuo se dá durante o agravamento da crise financeira da varejista, que registrou prejuízo de R$ 10,1 bilhões no 2º trimestre e, com perda de R$ 11,2 bilhões no ano, entrou com pedido de recuperação judicial para reestruturar R$ 17,3 bilhões em dívidas. Os dados constam no balanço do 2º trimestre de 2026 da empresa. Eis a íntegra (PDF – 2 MB).
Em 19 de agosto de 2026, a 2ª Vara de Falências e Recuperações Judiciais de São Paulo deferiu parcialmente os pedidos da Casas Bahia e determinou a realização de uma perícia prévia para avaliar as condições financeiras e operacionais da companhia. O pedido de recuperação judicial, porém, ainda não foi deferido pela Justiça.
No mesmo mês, como parte da 2ª fase de seu plano de transformação, a empresa anunciou o fechamento de 298 lojas e uma nova rodada de cortes no quadro de funcionários. Cerca de 1.900 trabalhadores foram demitidos de 13 a 17 de agosto, mas a Justiça do Trabalho suspendeu provisoriamente os desligamentos.
O balanço divulgado pela companhia dimensionou a deterioração financeira. A Casas Bahia registrou prejuízo líquido consolidado de R$ 10,117 bilhões no 2º trimestre de 2026. O resultado se somou à perda de R$ 1,064 bilhão registrada no 1º trimestre, levando o prejuízo acumulado no 1º semestre a R$ 11,181 bilhões.
Parte relevante da perda, porém, não representa saída imediata de caixa. O resultado foi afetado por uma série de eventos não recorrentes.
A companhia reconheceu uma baixa de R$ 5,7 bilhões em créditos tributários de IR (Imposto de Renda) e CSLL (Contribuição Social sobre o Lucro Líquido), depois que as projeções de lucros futuros deixaram de atender aos critérios contábeis para manutenção desses ativos.
Também foram registrados R$ 1,8 bilhão em provisões relacionadas a revisões contratuais, além de R$ 971 milhões em baixas contábeis de ativos, quando o valor registrado supera o valor que pode ser recuperado (impairment).
Desse último valor, R$ 884 milhões correspondem a ágio por expectativa de rentabilidade futura, R$ 49 milhões a marcas, R$ 9 milhões a contrato vantajoso e R$ 29 milhões a softwares.
A empresa ainda contabilizou R$ 712 milhões em despesas de reestruturação, sendo R$ 502 milhões relacionados a adequações de pessoal e processos e R$ 210 milhões referentes à baixa de bens do imobilizado pelo encerramento de lojas.
Mesmo com o impacto dos itens extraordinários, a situação financeira permanece pressionada. A Casas Bahia terminou o trimestre com capital circulante líquido negativo de R$ 7,837 bilhões e patrimônio líquido negativo de R$ 8,270 bilhões.
Isso significa que a empresa tinha mais obrigações de curto prazo do que recursos de curto prazo para cobri-las. Já o patrimônio líquido negativo indica que o total de suas obrigações superava o valor de seus ativos.
A Casas Bahia pediu recuperação judicial para tentar reorganizar aproximadamente R$ 17,3 bilhões em dívidas.
O pedido ainda está em fase inicial. A Justiça de São Paulo determinou uma constatação prévia, procedimento usado para avaliar as condições da empresa e verificar se estão presentes os requisitos para o processamento da recuperação judicial.
A medida significa que a Casas Bahia ainda não está oficialmente em recuperação judicial. O processamento do pedido dependerá da conclusão da análise determinada pela Justiça.
A varejista já havia passado por uma reestruturação de dívidas. Em 2024, a companhia realizou uma recuperação extrajudicial, com renegociação de passivos com credores. A operação tinha como objetivo reduzir a pressão financeira e dar condições para a execução de um plano de transformação.
A estratégia, no entanto, não foi suficiente para eliminar o problema de endividamento.
A deterioração se dá em um ambiente de juros elevados e crédito mais caro, cenário especialmente relevante para uma empresa que atua na venda de bens duráveis.
Produtos como móveis, eletrodomésticos e eletrônicos dependem, em grande parte, de parcelamentos e financiamentos. Com o custo do crédito elevado, o consumidor tende a reduzir ou adiar esse tipo de compra.


0 Comentário(s)
Deixe seu comentário