
Texto detalha regra na Lei de Improbidade Administrativa e abre exceção para apoio em eventos acadêmicos
Texto detalha regra na Lei de Improbidade Administrativa e abre exceção para apoio em eventos acadêmicos
Renato Araujo/Câmara dos Deputados - 9.jul.2024
7.set.2026 (segunda-feira) - 9h00 Priorize o Poder no Google
O Projeto de Lei 3201 de 2026 detalha e amplia o conceito de vantagem patrimonial indevida previsto na LIA (Lei de Improbidade Administrativa).
A proposta proíbe expressamente agentes públicos de receber cortesias de pessoas ou empresas que tenham interesse em decisões da administração pública. A vedação inclui dinheiro, bens móveis ou imóveis, passagens aéreas, hospedagens, refeições e inscrições em eventos, entre outros benefícios.
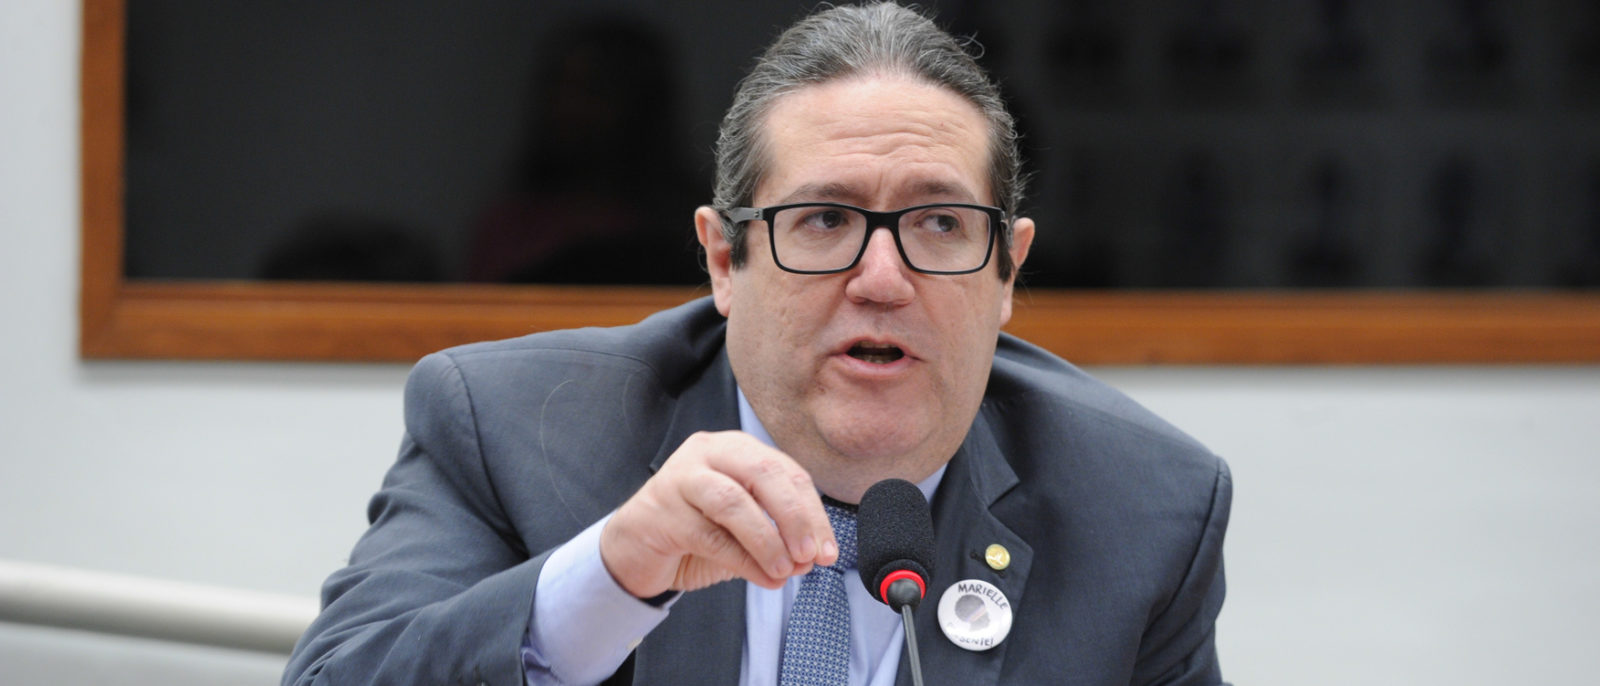
Autor do projeto, o deputado Tarcísio Motta (Psol-RJ) afirma que a medida pretende combater formas dissimuladas de patrocínio pessoal e resguardar a moralidade administrativa.
“O pagamento de refeições em restaurantes de altíssimo padrão, o financiamento de passagens aéreas e estadas em resorts de luxo para agentes públicos e seus familiares, sob o manto de supostas agendas institucionais, operam, na prática, como indutores de conflitos de interesses e quebra da impessoalidade”, diz o deputado.
Por outro lado, o texto permite que servidores recebam apoio para participar de eventos acadêmicos, como palestras e seminários. Nesses casos, a entidade organizadora poderá pagar diretamente despesas essenciais de transporte, alimentação e hospedagem.
O benefício, porém, dependerá de autorização prévia e deverá ser divulgado no portal de transparência do órgão.
A proposta será analisada, em caráter conclusivo, pelas comissões de Administração e Serviço Público; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto precisa ser aprovado pela Câmara e pelo Senado.
Este texto foi publicado originalmente pela Agência Câmara de Notícias, em 2 de setembro de 2026, às 13h28. O conteúdo é livre para republicação, citada a fonte, e foi adaptado para o padrão do Poder360.

0 Comentário(s)
Deixe seu comentário