
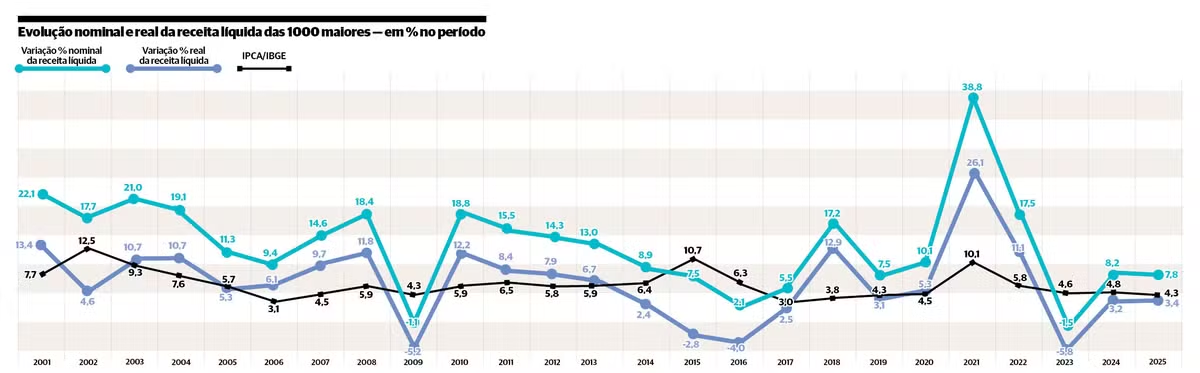
Fontes: anuário Valor 1000 (edição 2026) e IBGE. Elaboração: Valor Data. Deflator: IPCA/ IBGE. Obs.: dados extraídos dos rankings das edições entre 2002 e 2026 Arte/Valor O ano de 2025 foi melhor do que 2024 para o conjunto das mil maiores empresas do Brasil.…
O ano de 2025 foi melhor do que 2024 para o conjunto das mil maiores empresas do Brasil. A evolução aparece em diferentes indicadores, como receita líquida e lucro. Mas a disparidade dos resultados evidencia diferenças extremas no vigor dos setores e também problemas a solucionar na economia do país.
A receita líquida somada do conjunto das mil maiores aumentou 7,8% (de R$ 7,6 trilhões para R$ 8,3 trilhões). É o segundo ano seguido de crescimento real (de 3,2%) após a queda de 2023, e o melhor resultado desde 2022.
No lucro, a virada foi ainda maior: alta de 26% nominal e 21% real, depois de um triênio com estagnação (leve recuo de 1,5% em 2022) e quedas acentuadas (28% em 2023 e 26% em 2024). O lucro líquido agregado subiu 25,8% (de R$ 337,5 bilhões para R$ 424,3 bilhões). A parcela de companhias trabalhando no azul subiu de 81% para 84%. Até aí, temos uma coleção de bons sinais.
“O problema é a origem dessa recuperação”, avalia Cláudia Yoshinaga, coordenadora do Centro de Estudos em Finanças da FGV (FGVcef), parceira do Valor no levantamento. “Ela não veio da operação.” A pesquisadora aponta que o lucro bruto, embora tenha crescido em termos nominais, encolheu 0,6% em termos reais. O mesmo ocorreu com o Ebitda, também com crescimento nominal, mas encolhimento de 0,12% em termos reais. A geração de caixa operacional das mil maiores ficou parada em termos reais. A margem bruta e a margem Ebitda apresentaram recuos leves (para 23% e 17%, respectivamente).
A base da recuperação aparece na análise por pareamento (ou seja, a comparação de resultados das mesmas companhias, referentes a 2024 e 2025): um grupo restrito de empresas conseguiu cortar de forma relevante os gastos com gestão de dívidas. “O alívio não foi disseminado”, destaca a professora. “Das 845 empresas pareadas, apenas 375 melhoraram a linha financeira. A maioria ‘pagou’ mais em 2025, coerentemente com a Selic em alta.”
Mesmo com a concentração no alívio financeiro, essas 375 empresas conseguiram provocar um efeito no resultado agregado. Nas mil maiores, as despesas financeiras diminuíram 34% em termos reais (para R$ 303,7 bilhões). No conjunto, foram R$ 140 bilhões economizados, um valor mais impactante que os R$ 87 bilhões de aumento do lucro líquido.
Mateus Bueno, gerente-executivo de dados da datatech Serasa Experian, também parceira no anuário Valor 1000, concorda com Yoshinaga e destaca outros dois padrões que observou entre as empresas na pesquisa. O primeiro é que tamanho e rentabilidade continuam sendo atributos bem distintos.
“As líderes de receita em 2025 são Petrobras, JBS, Raízen, Vale e Vibra”, enumera Bueno (com, respectivamente, R$ 498 bilhões, R$ 481 bilhões, R$ 226 bilhões, R$ 214 bilhões e R$ 189 bilhões). “Já as líderes de margem são companhias menores, como Eldorado, B3 e CBMM. Os dois grupos quase não se sobrepõem, o que mostra que faturar muito e ser altamente rentável permanecem como resultados muito diferentes.”
O segundo padrão identificado pelo especialista aparece na forma de concentração extrema de lucro. “O setor de petróleo e gás, isoladamente, respondeu por R$ 102 bilhões do lucro de 2025, ou seja, um quarto do total, seguido por energia elétrica, com R$ 51 bilhões, e alimentos e bebidas, com R$ 42 bilhões”, aponta. “A líder isolada é a Petrobras, com lucro correspondente a mais de sete vezes o resultado da segunda colocada, a Ambev. Uma única companhia responde, portanto, por uma parcela expressiva de todo o lucro das mil maiores.”
Na avaliação geral, acrescenta Yoshinaga, 2025 foi um ano bom no resultado e apenas razoável no desempenho dos grupos. “As empresas apresentaram um lucro que recompõe parte do que perderam em 2023 e 2024, mas o fizeram com margem operacional estagnada”, analisa. “Poderia ter sido melhor. O que ficou pelo caminho não foi a demanda, mas a capacidade de transformar receita em margem.”
A estudiosa aponta que pelo menos três fatores ajudaram a sustentar o crescimento da receita das empresas durante o ano passado. O primeiro é o complexo agroalimentar, que responde por mais de um terço de toda a receita incremental. Sozinho, o setor de alimentos e bebidas contribuiu com R$ 120 bilhões ou um quinto do crescimento total, enquanto o agronegócio entrou com R$ 88 bilhões ou 15%.
Não à toa, três entre as dez maiores empresas do ranking — JBS, MBRF e Cargill — atuam nesses segmentos. “Aqui, duas forças se somaram: safra cheia e preços internacionais favoráveis da proteína animal”, afirma.
Dados da Associação Brasileira da Indústria de Alimentos (Abia) mostram que o setor de alimentos e bebidas faturou R$ 1,3 trilhão em 2025 ou 11% do Produto Interno Bruto (PIB), aponta Willian Valiante, sócio de consultoria para varejo da EY na América Latina. “Trata-se de um crescimento nominal de aproximadamente 8% em 2025”, compara. “O mercado interno respondeu por cerca de R$ 1 trilhão, enquanto as exportações somaram aproximadamente R$ 373 bilhões.”
Valiante explica que a evolução foi tracionada pela recuperação gradual do consumo das famílias, apoiada pelo aumento da renda e manutenção do emprego. “Além disso, o consumo fora do lar continuou crescendo e fortaleceu canais de vendas como restaurantes, bares e redes de alimentação”, afirma.
Outros resultados da pesquisa se relacionam às transformações em andamento nos setores ligados a energia. A Petrobras, maior empresa do país, obteve receita líquida de R$ 498 bilhões em 2025, valor 1,4% superior ao obtido em 2024. “A produção nacional de petróleo e gás foi de 4,9 milhões de barris de óleo equivalente por dia, um crescimento de 13% em relação ao ano anterior”, informa Bruno Marcondes, sócio-líder de óleo e gás da KPMG no Brasil. Na visão do especialista, o país tem condições únicas para continuar como protagonista global no setor de combustíveis em geral.
Prova disso é que, na lista das dez maiores empresas do ranking, cinco atuam em combustíveis — Petrobras, Vibra, Cosan e Ultrapar, além da Raízen, em recuperação extrajudicial. “Temos uma das matrizes energéticas mais limpas do mundo, petróleo com baixa intensidade de carbono e a liderança global em biocombustíveis”, avalia Marcondes.
Nessa linha, o desempenho do setor de energia elétrica também foi considerado pelos especialistas um fator de reforço ao incremento da receita das companhias analisadas — cresceu 14% e adicionou R$ 69 bilhões ao bolo. “Aqui, a expansão é estrutural, com geração renovável entrando em operação e a comercialização livre ganhando escala”, analisa Yoshinaga, da FGV, lembrando que empresas como Matrix Energia, Casa dos Ventos, Auren, Eneva e Serena estão no segmento. “É a transição energética virando receita contabilizada.”
A escalada da receita das empresas foi amparada ainda com o consumo doméstico, sustentado por massa salarial aquecida, que acrescentou R$ 66 bilhões ao varejo. “Emprego e renda seguraram o varejo mesmo com juro alto, o que significa que o consumidor comprou financiando a si próprio e não a crédito barato”, avalia a pesquisadora. O Grupo Carrefour Brasil foi o único do comércio varejista a figurar no top 10 dos maiores grupos.
Para Paulo de Tarso, sócio-líder da indústria de consumo da Deloitte, o comércio atacadista exibiu vigor no crescimento, mesmo diante de um ambiente macroeconômico hostil, cercado por juros altos, que comprimem as margens de lucro, e pressões inflacionárias, com variações nos preços de insumos básicos e custos logísticos, como combustíveis e fretes. “Para as grandes corporações, esse cenário reforça a necessidade de buscar eficiência operacional e maior controle de custos, sem comprometer a capacidade de atendimento e a distribuição”, avalia.
O comércio atacadista faturou R$ 617 bilhões em 2025, ante R$ 526 bilhões em 2024, o que representa um crescimento nominal de 17% no período, segundo dados da Associação Brasileira de Atacadistas e Distribuidores (Abad). “A busca por eficiência operacional e tecnológica tende a ganhar mais importância entre as companhias do ramo”, diz Tarso. “Inteligência artificial, automação robótica, soluções de rastreabilidade e IoT [internet das coisas] podem ajudar a melhorar a gestão de estoques e de logística, o atendimento e o relacionamento com os clientes.”
0 Comentário(s)
Deixe seu comentário